Autor: Barbara Schuster

175 Treffer
Erbschaften reduzieren Arbeitszeit

Erbschaften reduzieren Arbeitszeit

Während Arbeit in Österreich hoch besteuert wird, bleibt das leistungslose Einkommen durch Erbschaften de facto steuerfrei. Eine neue Analyse zeigt nun: Wer erbt arbeitet im Schnitt weniger Stunden als Menschen ohne Erbschaft. Auch eine Erbschaft des Hauptwohnsitzes hat einen Einfluss auf die Arbeitszeit. Damit die Schieflage von Leistung durch Arbeit und leistungslosen Erbschaften korrigiert wird, empfehlen wir die Wiedereinführung der Erbschafts- und Schenkungssteuer.
Arbeit
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Aktivpension: Teures Paket mit sozialer Schlagseite

Aktivpension: Teures Paket mit sozialer Schlagseite

Die geplante Aktivpension ist eines der größten Offensivpakete der Bundesregierung. Doch die Maßnahme ist nicht sozial treffsicher: Die vorgesehene Steuerreduktion bringt vor allem Menschen mit höheren Pensionen und höheren Zusatzeinkommen etwas. Gleichzeitig hilft das Paket kaum bei einem der größten Probleme älterer Erwerbstätiger in Österreich – der hohen Arbeitslosigkeit kurz vor dem Pensionsantritt und den oft jahrelangen Phasen der Langzeitarbeitslosigkeit.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Aktivpension hilft vor allem Menschen mit höheren Pensionen.
Aktivpension hilft vor allem Menschen mit höheren Pensionen
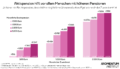
Wer eine Bruttopension von 1.000 Euro bezieht und einen monatlichen Zuverdienst von 500 Euro brutto hat, spart sich im Jahr durch die Steuerreduktion lediglich 226 Euro pro Jahr. Bei 1.500 Euro Pension sind es bereits 1.253 Euro, bei 2.500 Euro 1.760 Euro. Bei einer Bruttopension von 3.500 Euro liegt die Steuerreduktion sogar bei 2.347 Euro pro Jahr. Bei einem monatlichen Zuverdienst von 2.000 Euro erhöht sich die Steuerreduktion durch den Freibetrag drastisch: Mit einer Bruttopension von 1.000 Euro spart man jährlich 6.306 Euro Steuern. Je höher der Pensionsbezug, desto höher ist auch die jährliche Steuerreduktion. Bei einer Bruttopension von 3.500 Euro beträgt sie bereits 7.861 Euro.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
389 Euro Steuergeschenk für hohe Pensionen, nur 178 Euro für kleine.
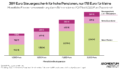
389 Euro Steuergeschenk für hohe Pensionen, nur 178 Euro für kleine
Die Analyse davon, wie sich die durchschnittlichen monatlichen Bezüge bei einem Zuverdienst von 1.000 Euro nach der Steuerreduktion entwickeln zeigt, dass die bestbezahlten Pensionierten am stärksten profitieren. Bei einer Bruttopension von 1.000 Euro steigt das monatliche Einkommen um 178 Euro, bei 1.500 Euro um 281 Euro, bei 2.500 Euro um 330 Euro und bei 3.500 Euro bereits um 389 Euro. Damit droht die Aktivpension vor allem Mitnahmeeffekte zu erzeugen. Schon heute arbeiten einige Menschen auch in der Pension weiter. Genau diese Gruppe erhält nun eine zusätzliche Steuererleichterung, ohne dass dadurch automatisch mehr ältere Menschen in Beschäftigung kommen. Das ist teuer für das Budget, trägt aber voraussichtlich weder wesentlich zur Erhöhung der Beschäftigungsquote Älterer noch zur Senkung der Arbeitslosigkeit bei.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
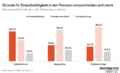
Gründe für Erwerbstätigkeit in der Pension unterscheiden sich stark
Menschen arbeiten je nach Stellung im Beruf aus sehr unterschiedlichen Gründen im Alter weiter. Bei Arbeiter:innen nennen 50,9 Prozent vor allem finanzielle Gründe. Nur 35,7 Prozent arbeiten weiter, weil sie Freude an der Arbeit haben. Bei Angestellten überwiegt hingegen bereits die Freude an der Arbeit mit 53,6 Prozent, während 27,4 Prozent finanzielle Gründe nennen. Bei Selbstständigen ist dieses Muster noch deutlicher: 58,5 Prozent arbeiten aus Freude weiter, nur 25 Prozent aus finanziellen Gründen.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
EZB: Zinsregen für die Banken auf Kosten aller Sparenden

EZB: Zinsregen für die Banken auf Kosten aller Sparenden

Die Europäische Zentralbank (EZB) hat gestern den Einlagenzins auf 2,5 Prozent angehoben. Das sind die Zinsen, die die EZB den Banken zahlt, wenn diese ihr Geld bei ihr parken. Während Geschäftsbanken selbst von der EZB aufgrund der Zinswende seit Juli 2022 hohe Zinsen für ihre Einlagen erhalten, geben sie diese kaum an ihre Kundschaft weiter. Das zeigt unsere Auswertung auf Basis von Zahlen der Oesterreichischen Nationalbank (OeNB). Die Folge: Während sich die Zinserträge der Banken und damit auch deren Gewinne vervielfacht haben, haben Sparende in Österreich nur wenig von der Hochzinsphase der letzten Jahre.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Hohe Zinsen? Nicht für Sparende. Dieses Liniendiagramm des Momentum Instituts zeigt, dass die Banken die hohen Zinssätze der Europäischen Zentralbank (EZB) nicht an die Sparenden weitergeben.
Hohe Zinsen? Nicht für Sparende.
Der Einlagenzinssatz für Banken bei der EZB stieg von Juli 2022 bis Mai 2024 von 0 auf 4 Prozent. Für die private Kundschaft (Haushalte keine Unternehmen) haben die heimischen Geschäftsbanken aber die täglich fälligen Einlagezinsen im selben Zeitraum lediglich auf 1,06 Prozent angepasst – eine Zinsschere in Höhe von 2,94 Prozentpunkten ging auf. Im Juli 2026 bekamen die Geschäftsbanken zuletzt noch 2,25 Prozent von der EZB, die Haushalte im Schnitt aber nur 0,43 Prozent von ihrer Bank (Zinsschere i.H.v. 1,82 Prozentpunkten). Eine hohe Zinsschere bringt den Banken Extra-Einnahmen in Milliardenhöhe. Die Banken profitieren von den hohen Zinsen für ihre täglich fälligen Einlagen bei der EZB, zahlen aber ihren eigenen Haushaltskund:innen nur niedrige Zinssätze auf deren Ersparnisse.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Zukunftsdepot mit sozialer Schieflage: Nur die besserbezahlte Hälfte der Familien bekäme volle Steuersenkung

Zukunftsdepot mit sozialer Schieflage: Nur die besserbezahlte Hälfte der Familien bekäme volle Steuersenkung

Der Bundeskanzler hat ein „Zukunftsdepot“ mit Steuervorteilen vorgeschlagen: Jeder Haushalt kann 5.000 Euro pro Kind auf ein Depot bei einer Bank einzahlen, befreit von der Kapitalertragsteuer. Befüllen die heimischen Haushalte das Depot aus ihren laufenden Einkommen, kann im Mittel nur die besserbezahlte Hälfte der heimischen Familien den maximalen Steuervorteil nutzen.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
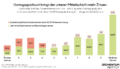
Vorzugssparbuch bringt der unteren Mittelschicht mehr Zinsen. Diese Grafik des Momentum Instituts zeigt die zusätzlichen jährlichen Zinseinnahmen durch die Einführung eines Vorzugssparbuchs nach französischem Vorbild mit 2,5 Prozent Mindestverzinsung für Einlagen bis 10.000 Euro.
Vorzugssparbuch bringt der unteren Mittelschicht mehr Zinsen.
Wir schlagen für die Zukunftssicherung von Kindern ein Vorzugssparbuch mit Mindestverzinsung für Kleinsparer:innen wie in Frankreich vor. Es bezahlt derzeit einen Mindestzinssatz von 2,5 Prozent und soll vor allem die finanziellen Reserven der Kleinsparer:innen vor der Inflation schützen und mit garantierten Zinsen einen bescheidenen Vermögensaufbau unterstützen.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Pensionserhöhung unter Inflation: Pensionist:innen verlieren 2027 Kaufkraft

Pensionserhöhung unter Inflation: Pensionist:innen verlieren 2027 Kaufkraft

Die Teuerung, die für die Pensionserhöhung 2027 maßgeblich ist, liegt bei 3,4 Prozent und ist damit höher als von der Bundesregierung angenommen. Die Regierung hat die Pensionserhöhung bereits darunter festgelegt. Pensionen bis 6.930 Euro steigen um 2,95 Prozent, darüber gibt es einen Fixbetrag von 204,44 Euro. Auch die Ausgleichszulagenrichtsätze werden mit 3,3 Prozent geringer erhöht als die Preise gestiegen sind.
Verteilung
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
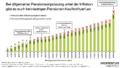
Balkendiagramm des Momentum Instituts: Bei allgemeiner Pensionsanpassung unter der Inflation gibt es auch bei niedrigen Pensionen Kaufkraftverluste.
Bei allgemeiner Pensionsanpassung unter der Inflation gibt es auch bei niedrigen Pensionen Kaufkraftverluste
Die Bundesregierung war noch von einer maßgeblichen Teuerung von 3,3 Prozent ausgegangen. Tatsächlich beträgt die relevante Inflationsrate für den Zeitraum August 2025 bis Juli 2026 nun 3,4 Prozent. Damit wächst die Lücke zwischen Pensionserhöhung und Preisentwicklung. Die Rechnung zeigt sich unmittelbar im Geldbörsel. Bei einer bisherigen Bruttopension von 1.000 Euro beträgt die Netto-Pensionserhöhung im kommenden Jahr aufs Gesamtjahr gerechnet rund 405 Euro. Gegenüber einem vollständigen Ausgleich der Teuerung fehlen jedoch 62 Euro netto. Bei einer Bruttopension von 2.000 Euro steigt die Nettopension im Jahr um rund 689 Euro, gleichzeitig fehlen 76 Euro auf den vollen Teuerungsausgleich. Bei 3.000 Euro brutto beträgt das Netto-Plus 968 Euro, der Kaufkraftverlust gegenüber der relevanten Inflation liegt bei 130 Euro. Auch Bezieher:innen einer Ausgleichszulage sind betroffen. Ihre Richtsätze steigen um 3,3 Prozent. Bei 3,4 Prozent Teuerung bedeutet auch das einen leichten realen Verlust.
Arbeit
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Trend-Reichenliste: 1,3 Millionen Jahre sparen für Österreichs größtes Vermögen

Trend-Reichenliste: 1,3 Millionen Jahre sparen für Österreichs größtes Vermögen

Die neue Reichenliste des Magazins trend zeigt erneut Vermögen, die sich mit Arbeitseinkommen nicht annähernd aufholen lassen. Eine Person mit dem Median-Nettoeinkommen von unselbständig Beschäftigten (28.506 Euro netto pro Jahr) und unter der unrealistischen Annahme, das gesamte Nettoeinkommen sparen zu können, müsste für das größte Vermögen Österreichs 1,3 Millionen Jahren sparen. Das Gedankenexperiment stellt daher die absolute Untergrenze der benötigen Spardauer dar.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full