Schlagwort: Banken

39 Treffer
Weltspartag: Ordentliche Sparzinsen nur mit Befristung

Weltspartag: Ordentliche Sparzinsen nur mit Befristung

Die Sparzinsen der Banken bleiben längerfristig mickrig. Attraktive Sparangebote zum Weltspartag laufen nach ein paar Monaten aus und fallen fast auf Nullzinsen zurück. Das zeigt unser Vergleich der Angebote zum Weltspartag. Wir empfehlen der Bundesregierung, ein Sparbuch mit gesetzlichen Mindestzinsen einzuführen, damit Sparer:innen wieder langfristig ansparen können.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
„Sparer:innen in Frankreich profitieren von höher gesetzlich festgelegten Zinsen
Sparer:innen in Frankreich profitieren von höheren festgelegten Zinsen
Wie empfehlen der Bundesregierung daher, ein täglich fälliges Sparbuch mit gesetzlichen Mindestzinsen einzuführen. Vorbild ist das französische Vorzugssparbuch. Auch in der Vergangenheit hatten Sparbücher in Österreich noch ordentliche Zinsen. Weil die Banken diese nicht mehr von selbst anbieten, müsse die Politik dafür sorgen. Für Gering- und Mittelbezahlte ist die Veranlagung in Aktien nicht sinnvoll, weil sie ihr Guthaben für Notfälle benötigen. Dafür braucht es ein täglich fälliges Sparbuch mit stabilen Zinsen, das die Teuerung angemessen ausgleicht.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
EZB: Zinsregen für die Banken auf Kosten aller Sparenden

EZB: Zinsregen für die Banken auf Kosten aller Sparenden

Die Europäische Zentralbank (EZB) hat gestern den Einlagenzins auf 2,5 Prozent angehoben. Das sind die Zinsen, die die EZB den Banken zahlt, wenn diese ihr Geld bei ihr parken. Während Geschäftsbanken selbst von der EZB aufgrund der Zinswende seit Juli 2022 hohe Zinsen für ihre Einlagen erhalten, geben sie diese kaum an ihre Kundschaft weiter. Das zeigt unsere Auswertung auf Basis von Zahlen der Oesterreichischen Nationalbank (OeNB). Die Folge: Während sich die Zinserträge der Banken und damit auch deren Gewinne vervielfacht haben, haben Sparende in Österreich nur wenig von der Hochzinsphase der letzten Jahre.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Hohe Zinsen? Nicht für Sparende. Dieses Liniendiagramm des Momentum Instituts zeigt, dass die Banken die hohen Zinssätze der Europäischen Zentralbank (EZB) nicht an die Sparenden weitergeben.
Hohe Zinsen? Nicht für Sparende.
Der Einlagenzinssatz für Banken bei der EZB stieg von Juli 2022 bis Mai 2024 von 0 auf 4 Prozent. Für die private Kundschaft (Haushalte keine Unternehmen) haben die heimischen Geschäftsbanken aber die täglich fälligen Einlagezinsen im selben Zeitraum lediglich auf 1,06 Prozent angepasst – eine Zinsschere in Höhe von 2,94 Prozentpunkten ging auf. Im Juli 2026 bekamen die Geschäftsbanken zuletzt noch 2,25 Prozent von der EZB, die Haushalte im Schnitt aber nur 0,43 Prozent von ihrer Bank (Zinsschere i.H.v. 1,82 Prozentpunkten). Eine hohe Zinsschere bringt den Banken Extra-Einnahmen in Milliardenhöhe. Die Banken profitieren von den hohen Zinsen für ihre täglich fälligen Einlagen bei der EZB, zahlen aber ihren eigenen Haushaltskund:innen nur niedrige Zinssätze auf deren Ersparnisse.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Die Rechnung, bitte

Die Rechnung, bitte

Der Staat soll in der Not immer alle retten. Auch die Banken halten da gern die Hand auf. Aber wenn es dann darum geht, sie an den Kosten zu beteiligen, wollen sie davon nichts wissen. 
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Banken schulden dem Staat noch 5 Milliarden Euro. Diese Grafik des Momentum Instituts zeigt, wie viel die Bankenrettung den Staat während der Finanzkrise 2008/09 gekostet hat (10,8 Milliarden Euro) und wie viel der Staat mittels Bankenabgabe 2011-2025 bisher eingenommen hat (5,8 Milliarden Euro).
Banken schulden dem Staat noch 5 Milliarden Euro
Österreichs Geschäftsbanken schreiben weiterhin außergewöhnlich hohe Gewinne. Gleichzeitig ist die Rechnung aus der Bankenrettung nach der Finanzkrise 2008/09 bis heute nicht beglichen. Die staatlichen Kosten der Bankenrettung beliefen sich auf 10,8 Milliarden Euro. Über die Bankenabgabe flossen zwischen 2011 und 2025 aber nur 5,8 Milliarden Euro zurück. Damit stehen die Banken beim Staat noch mit rund fünf Milliarden Euro in der Kreide. 
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Bankenrettung: Offene Rechnung von fünf Milliarden Euro endlich begleichen

Bankenrettung: Offene Rechnung von fünf Milliarden Euro endlich begleichen

Österreichs Geschäftsbanken schreiben weiterhin außergewöhnlich hohe Gewinne. Gleichzeitig ist die Rechnung aus der Bankenrettung nach der Finanzkrise 2008/09 bis heute nicht beglichen. Die staatlichen Kosten der Bankenrettung beliefen sich auf 10,8 Milliarden Euro. Über die Bankenabgabe flossen zwischen 2011 und 2025 aber nur 5,8 Milliarden Euro zurück. Damit stehen die Banken beim Staat noch mit rund fünf Milliarden Euro in der Kreide. 
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
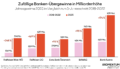
Zufällige Banken-Übergewinn in Milliardenhöhe. Diese Grafik des Momentum Instituts zeigt die Jahresgewinne 2025 im Vergleich zum 5-Jahresschnitt 2018-2022. Zu sehen sind: Raiffeisen-NÖ, Raiffeisen OÖ, Erste Bank Österreich, BAWAG, Bank Austria.
Zufällige Banken-Übergewinn in Milliardenhöhe
Die Gewinne der heimischen Banken liegen weiterhin deutlich über dem Niveau der Jahre vor der Zinswende. Die Bank Austria erzielte 2025 einen Jahresgewinn von 1,26 Milliarden Euro, die BAWAG 860 Millionen Euro, Raiffeisen OÖ 697 Millionen Euro, Raiffeisen Wien-NÖ 566 Millionen Euro und die Erste Bank Österreich 537 Millionen Euro. Gegenüber dem Durchschnitt der Jahre 2018 bis 2022 bedeutet das teils massive Zuwächse: bei Raiffeisen Wien-NÖ plus 348 Prozent, bei der Bank Austria plus 174 Prozent, bei Raiffeisen OÖ plus 169 Prozent, bei der BAWAG plus 98 Prozent und bei der Erste Bank Österreich plus 93 Prozent
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
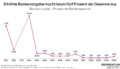
Erhöhte Bankenabgabe macht kaum fünf Prozent der Gewinne aus. Diese Grafik des Momentum Instituts zeigt, wie viel die Bankenabgabe in Prozent der Bankengewinne ausmacht. Zu sehen ist die Entwicklung von 2011 bis 2025.
Erhöhte Bankenabgabe macht kaum fünf Prozent der Gewinne aus
Wie gering der Beitrag der Banken heute tatsächlich ist, zeigt der Blick auf die Bankenabgabe im Verhältnis zu den Gewinnen. Selbst die erhöhte Bankenabgabe macht 2025 nur 4,3 Prozent der Bankengewinne aus. In den Jahren davor lag der Anteil sogar noch niedriger: 2021 bei 1,6 Prozent, 2022 bei 1,3 Prozent, 2023 bei 1,2 Prozent und 2024 bei 1,4 Prozent. Damit ist die Abgabe im Vergleich zur Ertragslage der Banken kaum mehr als ein kleiner Abschlag auf außergewöhnlich hohe Gewinne.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
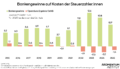
Diese Grafik des Momentum Instituts zeigt, wie hoch die Gewinne der Banken sind, die sie auf Kosten der Steuerzahler:innen machen (8,2 Milliarden Euro in den ersten 3 Quartalen 2025). Dem gegenüber steht das operative Ergebnis der Oesterreichischen Nationalbank, das seit 2022 durchgehend negativ ausfällt (-1,4 Milliarden Euro in 2025).
Bankengewinne auf Kosten der Steuerzahler:innen
Die Gewinne der Geschäftsbanken beliefen sich in den Jahren 2015 bis 2021 zwischen 3,7 und 6,9 Milliarden Euro. Seit der Zinswende der Europäischen Zentralbank (EZB), eingeleitet Mitte 2022 im Sinne der Inflationsbekämpfung, sind sie explodiert. 2022 beliefen sich die Gewinne auf 9,8 Milliarden Euro. 2023 waren sie mit 12,6 Milliarden Euro knapp doppelt so hoch wie im Rekordjahr 2018 vor der Teuerungskrise, auch 2024 betrugen sie 10,8 Milliarden Euro. Für 2025 beläuft sich allein in den ersten drei Quartalen der Gewinn bereits auf 8,2 Milliarden Euro. Spiegelbildlich verhält sich das Jahresergebnis der OeNB: Bereits 2022 schrieb sie operative Verluste in Höhe von 1,9 Milliarden Euro. Lediglich durch das Auflösen von Rückstellungen konnte ein Bilanzverlust vermieden werden. Für das Geschäftsjahr 2023 schrieb die OeNB mit einem Verlust von 2,3 Milliarden Euro erstmals rote Zahlen und es gab keinerlei Ausschüttung an die Republik. 2024 gab es erneut Verluste von 2,2 Milliarden Euro und auch im aktuellen Geschäftsbericht von 2025 betrugen die Verluste 1,4 – womit es erneut zu keiner Gewinnausschüttung kommt.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Zum Weltspartag sparen vor allem die Banken

Zum Weltspartag sparen vor allem die Banken

Wer am Monatsende nach allen Ausgaben noch Geld übrig hat, kann sich freuen – und das Übrige zur Bank bringen. Dann lässt sich ein bisschen für den nächsten Urlaub, den neuen Laptop oder ungeplante Reparaturen sparen. Da trifft es sich gut, dass diesen Freitag Weltspartag ist. Ein Jubiläum ist es noch dazu: 100 Jahre Weltspartag.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Weltspartag: Hohe Zinsen für Banken – niedrige für Sparende

Weltspartag: Hohe Zinsen für Banken – niedrige für Sparende

Während Geschäftsbanken selbst von der Europäischen Zentralbank (EZB) aufgrund der Zinswende seit Juli 2022 hohe Zinsen für ihre Einlagen erhalten, geben sie diese kaum an ihre Kundschaft weiter, wie eine Auswertung des Momentum Instituts auf Basis von Zahlen der Oesterreichischen Nationalbank (OeNB) anlässlich des Weltspartags zeigt. Die Folge: Während sich die Zinserträge der Banken und damit auch deren Gewinne vervielfacht haben, haben Sparende in Österreich kaum etwas von der Hochzinsphase der letzten Jahre.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full