Schlagwort: EZB

24 Treffer
Hohe Zinsen, riesige Gewinne

Hohe Zinsen, riesige Gewinne

Die Leitzinsen steigen, die EZB erhöht sie auf 2,5 Prozent. Was nach einer technischen Nachricht für Finanzmärkte klingt, hat sehr konkrete Folgen für uns alle. Denn Zinsen verteilen Geld. Und in den letzten Jahren sind dabei vor allem Österreichs Banken sehr gut ausgestiegen.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
EZB: Zinsregen für die Banken auf Kosten aller Sparenden

EZB: Zinsregen für die Banken auf Kosten aller Sparenden

Die Europäische Zentralbank (EZB) hat gestern den Einlagenzins auf 2,5 Prozent angehoben. Das sind die Zinsen, die die EZB den Banken zahlt, wenn diese ihr Geld bei ihr parken. Während Geschäftsbanken selbst von der EZB aufgrund der Zinswende seit Juli 2022 hohe Zinsen für ihre Einlagen erhalten, geben sie diese kaum an ihre Kundschaft weiter. Das zeigt unsere Auswertung auf Basis von Zahlen der Oesterreichischen Nationalbank (OeNB). Die Folge: Während sich die Zinserträge der Banken und damit auch deren Gewinne vervielfacht haben, haben Sparende in Österreich nur wenig von der Hochzinsphase der letzten Jahre.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Hohe Zinsen? Nicht für Sparende. Dieses Liniendiagramm des Momentum Instituts zeigt, dass die Banken die hohen Zinssätze der Europäischen Zentralbank (EZB) nicht an die Sparenden weitergeben.
Hohe Zinsen? Nicht für Sparende.
Der Einlagenzinssatz für Banken bei der EZB stieg von Juli 2022 bis Mai 2024 von 0 auf 4 Prozent. Für die private Kundschaft (Haushalte keine Unternehmen) haben die heimischen Geschäftsbanken aber die täglich fälligen Einlagezinsen im selben Zeitraum lediglich auf 1,06 Prozent angepasst – eine Zinsschere in Höhe von 2,94 Prozentpunkten ging auf. Im Juli 2026 bekamen die Geschäftsbanken zuletzt noch 2,25 Prozent von der EZB, die Haushalte im Schnitt aber nur 0,43 Prozent von ihrer Bank (Zinsschere i.H.v. 1,82 Prozentpunkten). Eine hohe Zinsschere bringt den Banken Extra-Einnahmen in Milliardenhöhe. Die Banken profitieren von den hohen Zinsen für ihre täglich fälligen Einlagen bei der EZB, zahlen aber ihren eigenen Haushaltskund:innen nur niedrige Zinssätze auf deren Ersparnisse.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Bankenrettung: Offene Rechnung von fünf Milliarden Euro endlich begleichen

Bankenrettung: Offene Rechnung von fünf Milliarden Euro endlich begleichen

Österreichs Geschäftsbanken schreiben weiterhin außergewöhnlich hohe Gewinne. Gleichzeitig ist die Rechnung aus der Bankenrettung nach der Finanzkrise 2008/09 bis heute nicht beglichen. Die staatlichen Kosten der Bankenrettung beliefen sich auf 10,8 Milliarden Euro. Über die Bankenabgabe flossen zwischen 2011 und 2025 aber nur 5,8 Milliarden Euro zurück. Damit stehen die Banken beim Staat noch mit rund fünf Milliarden Euro in der Kreide. 
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Zum Weltspartag sparen vor allem die Banken

Zum Weltspartag sparen vor allem die Banken

Wer am Monatsende nach allen Ausgaben noch Geld übrig hat, kann sich freuen – und das Übrige zur Bank bringen. Dann lässt sich ein bisschen für den nächsten Urlaub, den neuen Laptop oder ungeplante Reparaturen sparen. Da trifft es sich gut, dass diesen Freitag Weltspartag ist. Ein Jubiläum ist es noch dazu: 100 Jahre Weltspartag.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Weltspartag: Hohe Zinsen für Banken – niedrige für Sparende

Weltspartag: Hohe Zinsen für Banken – niedrige für Sparende

Während Geschäftsbanken selbst von der Europäischen Zentralbank (EZB) aufgrund der Zinswende seit Juli 2022 hohe Zinsen für ihre Einlagen erhalten, geben sie diese kaum an ihre Kundschaft weiter, wie eine Auswertung des Momentum Instituts auf Basis von Zahlen der Oesterreichischen Nationalbank (OeNB) anlässlich des Weltspartags zeigt. Die Folge: Während sich die Zinserträge der Banken und damit auch deren Gewinne vervielfacht haben, haben Sparende in Österreich kaum etwas von der Hochzinsphase der letzten Jahre.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
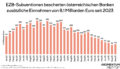
EZB-Subventionen bescherten österreichischen Banken zusätzliche Einnahmen von 8,1 Milliarden Euro seit 2023. Die Grafik zeigt die Einnahmen aus Zinserträgen von heimischen Geschäftsbanken für ihre Einlagen bei der EZB im Monatsakt zwischen Januar 2023 bis inklusive September 2025.
EZB-Subventionen bescherten Banken zusätzlich 8,1 Milliarden seit 2023
Während Geschäftsbanken selbst von der Europäischen Zentralbank (EZB) aufgrund der Zinswende seit Juli 2022 hohe Zinsen für ihre Einlagen erhalten, geben sie diese kaum an ihre Kundschaft weiter. Durch die ungleiche Zinsweitergabe haben die heimischen Banken seit Anfang 2023 bis September 2025 insgesamt 8,1 Milliarden Euro an zusätzlichen Gewinnen eingenommen.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
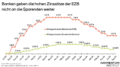
Banken geben die hohen Zinssätze der EZB nicht an ihre Kundschaft weiter. Die Grafik zeigt die Zinssätze für Einlagen der österreichischen Geschäftsbanken bei der EZB sowie den Zinssatz für die Kundschaft bei den heimischen Geschäftsbanken. Banken haben immer einen deutlich höheren Zinssatz als die Haushalte erhalten.
Banken geben die hohen Zinssätze der EZB nicht an die Sparenden weiter
Während sich die Zinserträge der Banken und damit auch deren Gewinne vervielfacht haben, haben Sparende in Österreich kaum etwas von der Hochzinsphase der letzten Jahre. Der Einlagenzinssatz für Banken bei der EZB stieg von Juli 2022 bis Mai 2024 von 0 auf 4 Prozent. Für die private Kundschaft (Haushalte keine Unternehmen) haben die heimischen Geschäftsbanken aber die Einlagezinsen im selben Zeitraum lediglich auf 1,06 Prozent angepasst – eine Zinsschere in Höhe von 2,94 Prozentpunkten. Im August 2025 bekamen die Geschäftsbanken zuletzt noch 2 Prozent von der EZB, die Haushalte im Schnitt aber nur lediglich 0,48 Prozent von ihrer Bank (Zinsschere i.H.v. 1,52 Prozentpunkten).
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Mehr Kredite, mehr Gewinne

Mehr Kredite, mehr Gewinne

Ab Montag endet die sogenannte KIM-Verordnung. Diese Verordnung wurde von der Finanzmarktaufsicht erlassen, um eine Überschuldung privater Haushalte zu verhindern. Strenge Regeln sollten dafür sorgen, dass nur Haushalte mit ausreichend Eigenkapital und Einkommen einen Kredit erhalten. Diese restriktiven Kreditvergaberegeln wurden jetzt durch unverbindliche Empfehlungen ersetzt. Damit dürfen Banken künftig wieder flexibler Kredite vergeben und können zum Beispiel einen niedrigeren Eigenkapitalanteil als 20 Prozent akzeptieren.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
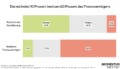
Die reichsten 10 Prozent besitzen 60 Prozent des Finanzvermögens. Die Grafik zeigt jeweils welchen Anteil die Ärmsten 50 Prozent, die mittleren 40 Prozent und die reichsten 10 Prozent nach Vermögen an der Bevölkerung haben und welchen Anteil sie am Finanzvermögen halten.
Die reichsten 10 Prozent besitzen 60 Prozent des Finanzvermögens
Großes Finanzvermögen ist nicht gleichmäßig unter allen Menschen in Österreich verteilt, sondern in den Händen von wenigen konzentriert. Die Distributional Wealth Accounts der Europäischen Zentralbank (EZB) machen die Konzentration deutlich: die reichsten 10 Prozent besitzen 60 Prozent des Finanzvermögens, die untere Vermögenshälfte nur 11 Prozent. Diese Verteilung ist seit Beginn der Vermögenserhebungen im Jahr 2010 unverändert, auch damals war der Anteil der reichsten 10 Prozent bei 60 Prozent, jener der unteren Vermögenshälfte lediglich bei 9 Prozent. Laut Global Wealth Report der BCG kontrollieren die reichsten 400 Personen in Österreich – gerade einmal 0,01 Prozent der Bevölkerung – sogar mehr als ein Drittel (36 Prozent) des gesamten Finanzvermögens, während 80 Prozent der Bevölkerung – mehr als 7 Millionen Menschen - zusammen mit 33 Prozent in etwa genauso viel besitzen. 
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
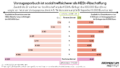
Das Vorzugssparbuch ist sozial treffsicherer als die Abschaffung der Kapitalertragsteuer
Vorzugssparbuch ist sozial treffsicherer als KESt-Abschaffung
Die Sparzinsen sinken schon wieder. In den letzten Monaten haben Sparer:innen zwar höhere Zinsen erhalten als in der langen Nullzins-Zeit davor, weil die Europäische Zentralbank die Zinsen erhöhte. Doch die Banken gaben diese Zinserhöhungen nur zögerlich an die Sparer:innen weiter. Langsamer, als etwa in vergangenen Zeiten mit höheren Zinsen. Was kann die Politik tun, damit Sparer:innen höhere Zinsen lukrieren können, um die Kaufkraft ihrer Ersparnisse besser zu erhalten? Das Momentum Institut empfiehlt die Einführung eines Vorzugssparbuchs für Kleinsparer:innen.   Ein neuer Policy Brief vergleicht zwei Vorschläge, die in der öffentlichen Debatte präsent sind: Ein mindestverzinstes Vorzugssparbuch für Kleinsparer:innen nach dem Vorbild Frankreichs verhilft vordringlich der unteren Mittelschicht zu mehr Zinsen. Eine Abschaffung der Kapitalertragsteuer auf Sparbücher begünstigt dagegen die reichsten Haushalte.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Bankgewinne ohne Grenzen

Bankgewinne ohne Grenzen

Der Weltspartag soll daran erinnern, dass Sparen eine gute Idee ist. Doch von den aktuell hohen Zinsen profitieren vor allem die Banken – und die Kund:innen nur mit großer Verzögerung.
Verteilung
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full