Schlagwort: Pension

51 Treffer
Aktivpension: Teures Paket mit sozialer Schlagseite

Aktivpension: Teures Paket mit sozialer Schlagseite

Die geplante Aktivpension ist eines der größten Offensivpakete der Bundesregierung. Doch die Maßnahme ist nicht sozial treffsicher: Die vorgesehene Steuerreduktion bringt vor allem Menschen mit höheren Pensionen und höheren Zusatzeinkommen etwas. Gleichzeitig hilft das Paket kaum bei einem der größten Probleme älterer Erwerbstätiger in Österreich – der hohen Arbeitslosigkeit kurz vor dem Pensionsantritt und den oft jahrelangen Phasen der Langzeitarbeitslosigkeit.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Aktivpension hilft vor allem Menschen mit höheren Pensionen.
Aktivpension hilft vor allem Menschen mit höheren Pensionen
Wer eine Bruttopension von 1.000 Euro bezieht und einen monatlichen Zuverdienst von 500 Euro brutto hat, spart sich im Jahr durch die Steuerreduktion lediglich 226 Euro pro Jahr. Bei 1.500 Euro Pension sind es bereits 1.253 Euro, bei 2.500 Euro 1.760 Euro. Bei einer Bruttopension von 3.500 Euro liegt die Steuerreduktion sogar bei 2.347 Euro pro Jahr. Bei einem monatlichen Zuverdienst von 2.000 Euro erhöht sich die Steuerreduktion durch den Freibetrag drastisch: Mit einer Bruttopension von 1.000 Euro spart man jährlich 6.306 Euro Steuern. Je höher der Pensionsbezug, desto höher ist auch die jährliche Steuerreduktion. Bei einer Bruttopension von 3.500 Euro beträgt sie bereits 7.861 Euro.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
389 Euro Steuergeschenk für hohe Pensionen, nur 178 Euro für kleine.
389 Euro Steuergeschenk für hohe Pensionen, nur 178 Euro für kleine
Die Analyse davon, wie sich die durchschnittlichen monatlichen Bezüge bei einem Zuverdienst von 1.000 Euro nach der Steuerreduktion entwickeln zeigt, dass die bestbezahlten Pensionierten am stärksten profitieren. Bei einer Bruttopension von 1.000 Euro steigt das monatliche Einkommen um 178 Euro, bei 1.500 Euro um 281 Euro, bei 2.500 Euro um 330 Euro und bei 3.500 Euro bereits um 389 Euro. Damit droht die Aktivpension vor allem Mitnahmeeffekte zu erzeugen. Schon heute arbeiten einige Menschen auch in der Pension weiter. Genau diese Gruppe erhält nun eine zusätzliche Steuererleichterung, ohne dass dadurch automatisch mehr ältere Menschen in Beschäftigung kommen. Das ist teuer für das Budget, trägt aber voraussichtlich weder wesentlich zur Erhöhung der Beschäftigungsquote Älterer noch zur Senkung der Arbeitslosigkeit bei.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
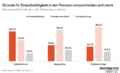
Gründe für Erwerbstätigkeit in der Pension unterscheiden sich stark
Menschen arbeiten je nach Stellung im Beruf aus sehr unterschiedlichen Gründen im Alter weiter. Bei Arbeiter:innen nennen 50,9 Prozent vor allem finanzielle Gründe. Nur 35,7 Prozent arbeiten weiter, weil sie Freude an der Arbeit haben. Bei Angestellten überwiegt hingegen bereits die Freude an der Arbeit mit 53,6 Prozent, während 27,4 Prozent finanzielle Gründe nennen. Bei Selbstständigen ist dieses Muster noch deutlicher: 58,5 Prozent arbeiten aus Freude weiter, nur 25 Prozent aus finanziellen Gründen.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
45 Versicherungsjahre als Hürde: Zwei Drittel der Pensionierten hätte 2025 nicht in Pension gehen können

45 Versicherungsjahre als Hürde: Zwei Drittel der Pensionierten hätte 2025 nicht in Pension gehen können

Wir haben analysiert, welche Auswirkungen der aktuelle Pensionsvorschlag von Landeshauptmann Anton Mattle mit verpflichtenden 45 Versicherungsjahren bei Pensionsantritt auf den Pensionsjahrgang 2025 hätte. Die Ergebnisse zeigen: Zwei Drittel der Menschen, die vergangenes Jahr in Pension gingen, hatten keine 45 Versicherungsjahre zusammen. Auch zwischen den Geschlechtern zeigt die Analyse deutliche Unterschiede: Während rund die Hälfte der Männer (54 Prozent) zusätzliche Arbeitsjahre benötigt, wären es bei Frauen mehr als vier von fünf (82 Prozent). 
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Horizontales Balkendiagramm mit dem Titel 'Mehr als die Hälfte der Männer müsste noch länger arbeiten bis zur Pension'. Die Grafik zeigt die prozentuale Verteilung bei Männern des Pensionsjahrgangs 2025 und ob bzw. wie viele Versicherungsjahre noch fehlen würden. 46 Prozent haben keine fehlenden Jahre, 54 Prozent benötigen zusätzliche Versicherungszeiten. Die größten Gruppen: 13 Prozent mit 3-5 fehlenden Jahren, 12 Prozent mit bis zu 2,5 Jahren, jeweils 9 Prozent mit 6-10 Jahren und 8 Prozent mit mehr als 20 Jahren Bedarf an zusätzlichen Versicherungsjahren.
Mehr als die Hälfte der Männer müsste noch länger arbeiten bis zur Pension
Unter den Männern des Pensionsjahrgangs 2025 haben nur 46 Prozent die 45 Versicherungsjahre beim Pensionsantritt zusammen. Die anderen 54 Prozent müssen, um die 45 Versicherungsjahre zu erreichen, noch weitere Jahre erwerbstätig sein. Ein Fünftel müsste sogar noch mindestens 11 Jahre oder länger im Beruf bleiben, 8 Prozent sogar mehr als 20 Jahre. 
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Horizontales Balkendiagramm mit dem Titel 'Mehr als die Hälfte der Männer müsste noch länger arbeiten bis zur Pension'. Die Grafik zeigt die prozentuale Verteilung bei Männern des Pensionsjahrgangs 2025 und ob bzw. wie viele Versicherungsjahre noch fehlen würden. 46 Prozent haben keine fehlenden Jahre, 54 Prozent benötigen zusätzliche Versicherungszeiten. Die größten Gruppen: 13 Prozent mit 3-5 fehlenden Jahren, 12 Prozent mit bis zu 2,5 Jahren, jeweils 9 Prozent mit 6-10 Jahren und 8 Prozent mit mehr als 20 Jahren Bedarf an zusätzlichen Versicherungsjahren.
Vier von fünf Frauen müssten künftig länger arbeiten bis zur Pension
Nur 18 Prozent der Frauen aus dem 2025-Pensionsjahrgang haben dieses Ziel erreicht, wohingegen 82 Prozent zusätzliche Versicherungsjahre sammeln müssten. Fast ein Drittel (31 Prozent) muss mindestens 11 Jahre oder länger weiter arbeiten. 12 Prozent der Frauen würden sogar mehr als 20 zusätzliche Versicherungsjahre benötigen.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Balkendiagramm mit dem Titel „Die Mehrheit müsste noch länger arbeiten bis zur Pension“ zeigt die Anzahl von Männern (orange) und Frauen (grün) aus dem Pensionsjahrgang 2025 denen für 45 Versicherungsjahre noch benötigte Jahre fehlen. 17.009 Männer und 5.487 Frauen haben bereits 45 Jahre erreicht. Bei fehlenden Jahren überwiegen in fast allen Kategorien die Frauen. 
Die Mehrheit müsste noch länger arbeiten bis zur Pension
Mit einer Verpflichtung von 45 Versicherungsjahren hätten 44.037 Personen (19.620 Männer und 24.417 Frauen) letztes Jahr nicht in Pension gehen dürfen. Das entspricht zwei Dritteln des Pensionsjahrgangs 2025. Während 17.009 Männer und 5.487 Frauen bereits 45 Versicherungsjahre erreicht haben, müssen die verbleibenden Personen zwischen wenigen Monaten und mehr als zwei Jahrzehnten länger arbeiten. Mehr als 20 Jahre fehlen bei 2.756 Männern und 3.675 Frauen. Im Durchschnitt fehlen Personen im Pensionsjahrgang 2025 63 zusätzliche Versicherungsmonate (5,3 Jahre) um auf die 45 Jahre zu kommen. Bei den Männern sind es 43 Monate (3,6 Jahre) und bei den Frauen 90 Monate (7,5 Jahre).  
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Volle Pensionsanpassung für kleine Pensionen unabdingbar

Volle Pensionsanpassung für kleine Pensionen unabdingbar

Die Bundesregierung hat die Pensionsanpassung für 2027 bekannt gegeben. Das Momentum Institut hat berechnet, wer brutto wie viel Pensionsanpassung bekommt, und wie viel zum vollen Ausgleich der Teuerung fehlt. Es bräuchte einen vollen Inflationsausgleich für alle Pensionist:innen, zumindest aber müssen kleine und mittlere Pensionen unter 3.000 Euro vollumfänglich angepasst werden.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
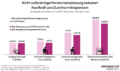
Nicht vollständige Pensionsanpassung reduziert Kaufkraft von Durchschnittspension. Anstieg der Bruttopension 2027 aufs ganze Jahr gerechnet.
Nicht vollständige Pensionsanpassung reduziert Kaufkraft von Durchschnittspension
Werden die Pensionen, wie von der Regierung heute vorgesehen, angepasst, ist der Kaufkraftverlust für etliche Pensionist:innen beträchtlich. Eine:r Pensionist:in mit durchschnittlicher Pension (1.949 Euro brutto im Monat) fehlen 95 Euro jährlich auf den vollen Teuerungsausgleich. Dieser Betrag fehlt auch bei jeder zukünftigen Pensionsanpassung. Eine Frau mit durchschnittlichem Pensionsbezug verliert brutto jährlich 74 Euro. Bei einem Mann mit Durchschnittspension verursacht die Pensionserhöhung unter der Inflation einen Kaufkraftverlust von 124 Euro jährlich. Beziehenden von einer überdurchschnittlich hohen Pension mit 4.000 Euro monatlich fehlen künftig 196 Euro im Jahr. Ein:e Pensionist:in mit 1.350 Euro Pension, also wenige Euro über der Grenze der Ausgleichszulage, fällt um 66 Euro jährlich um.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
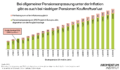
Bei allgemeiner Pensionanpassung unter der Inflation gibt es auch bei niedrigen Pensionen Kaufkraftverlust. Die Grafik zeigt den Fehlbetrag zum vollen Inflationsausgleich durch die von der Regierung festgelegte Pensionsanpassung in Höhe von 2,95 Prozent nach Bruttopensionseinkommen.
Bei allgemeiner Pensionsanpassung unter der Inflation gibt es auch bei niedrigen Pensionen Kaufkraftverlust
Die Bundesregierung erhöht die Pensionen um 2,95 Prozent und damit unter der voraussichtlichen Teuerung von 3,3 Prozent. Eine Ausnahme sind die „Mindestpensionist:innen“ mit Ausgleichszulage. Sie erhalten 3,3 Prozent und damit den vollen Teuerungsausgleich. Das betrifft 111.165 Personen (Stand 2024) bzw. jede 20. Pensionist:in, darunter doppelt so viele Frauen wie Männer.
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full
Pensionen: Soziale Staffelung bringt 5 von 6 Pensionierten Teuerungsausgleich

Pensionen: Soziale Staffelung bringt 5 von 6 Pensionierten Teuerungsausgleich

Die Bundesregierung will auch bei den Pensionierten einsparen. Mit sozialer Staffelung erhalten fünf von sechs Pensionierten den vollen Teuerungsausgleich. Andersfalls – ohne Staffelung – verlieren Mindestpensionist:innen 92 Euro brutto im kommenden Jahr. 
Arbeit
favorites-circle favorites-circle
favorites-circle-full favorites-circle-full