



Die geplante Aktivpension ist eines der größten Offensivpakete der Bundesregierung. Doch die Maßnahme ist nicht sozial treffsicher: Die vorgesehene Steuerreduktion bringt vor allem Menschen mit höheren Pensionen und höheren Zusatzeinkommen etwas. Gleichzeitig hilft das Paket kaum bei einem der größten Probleme älterer Erwerbstätiger in Österreich – der hohen Arbeitslosigkeit kurz vor dem Pensionsantritt und den oft jahrelangen Phasen der Langzeitarbeitslosigkeit.
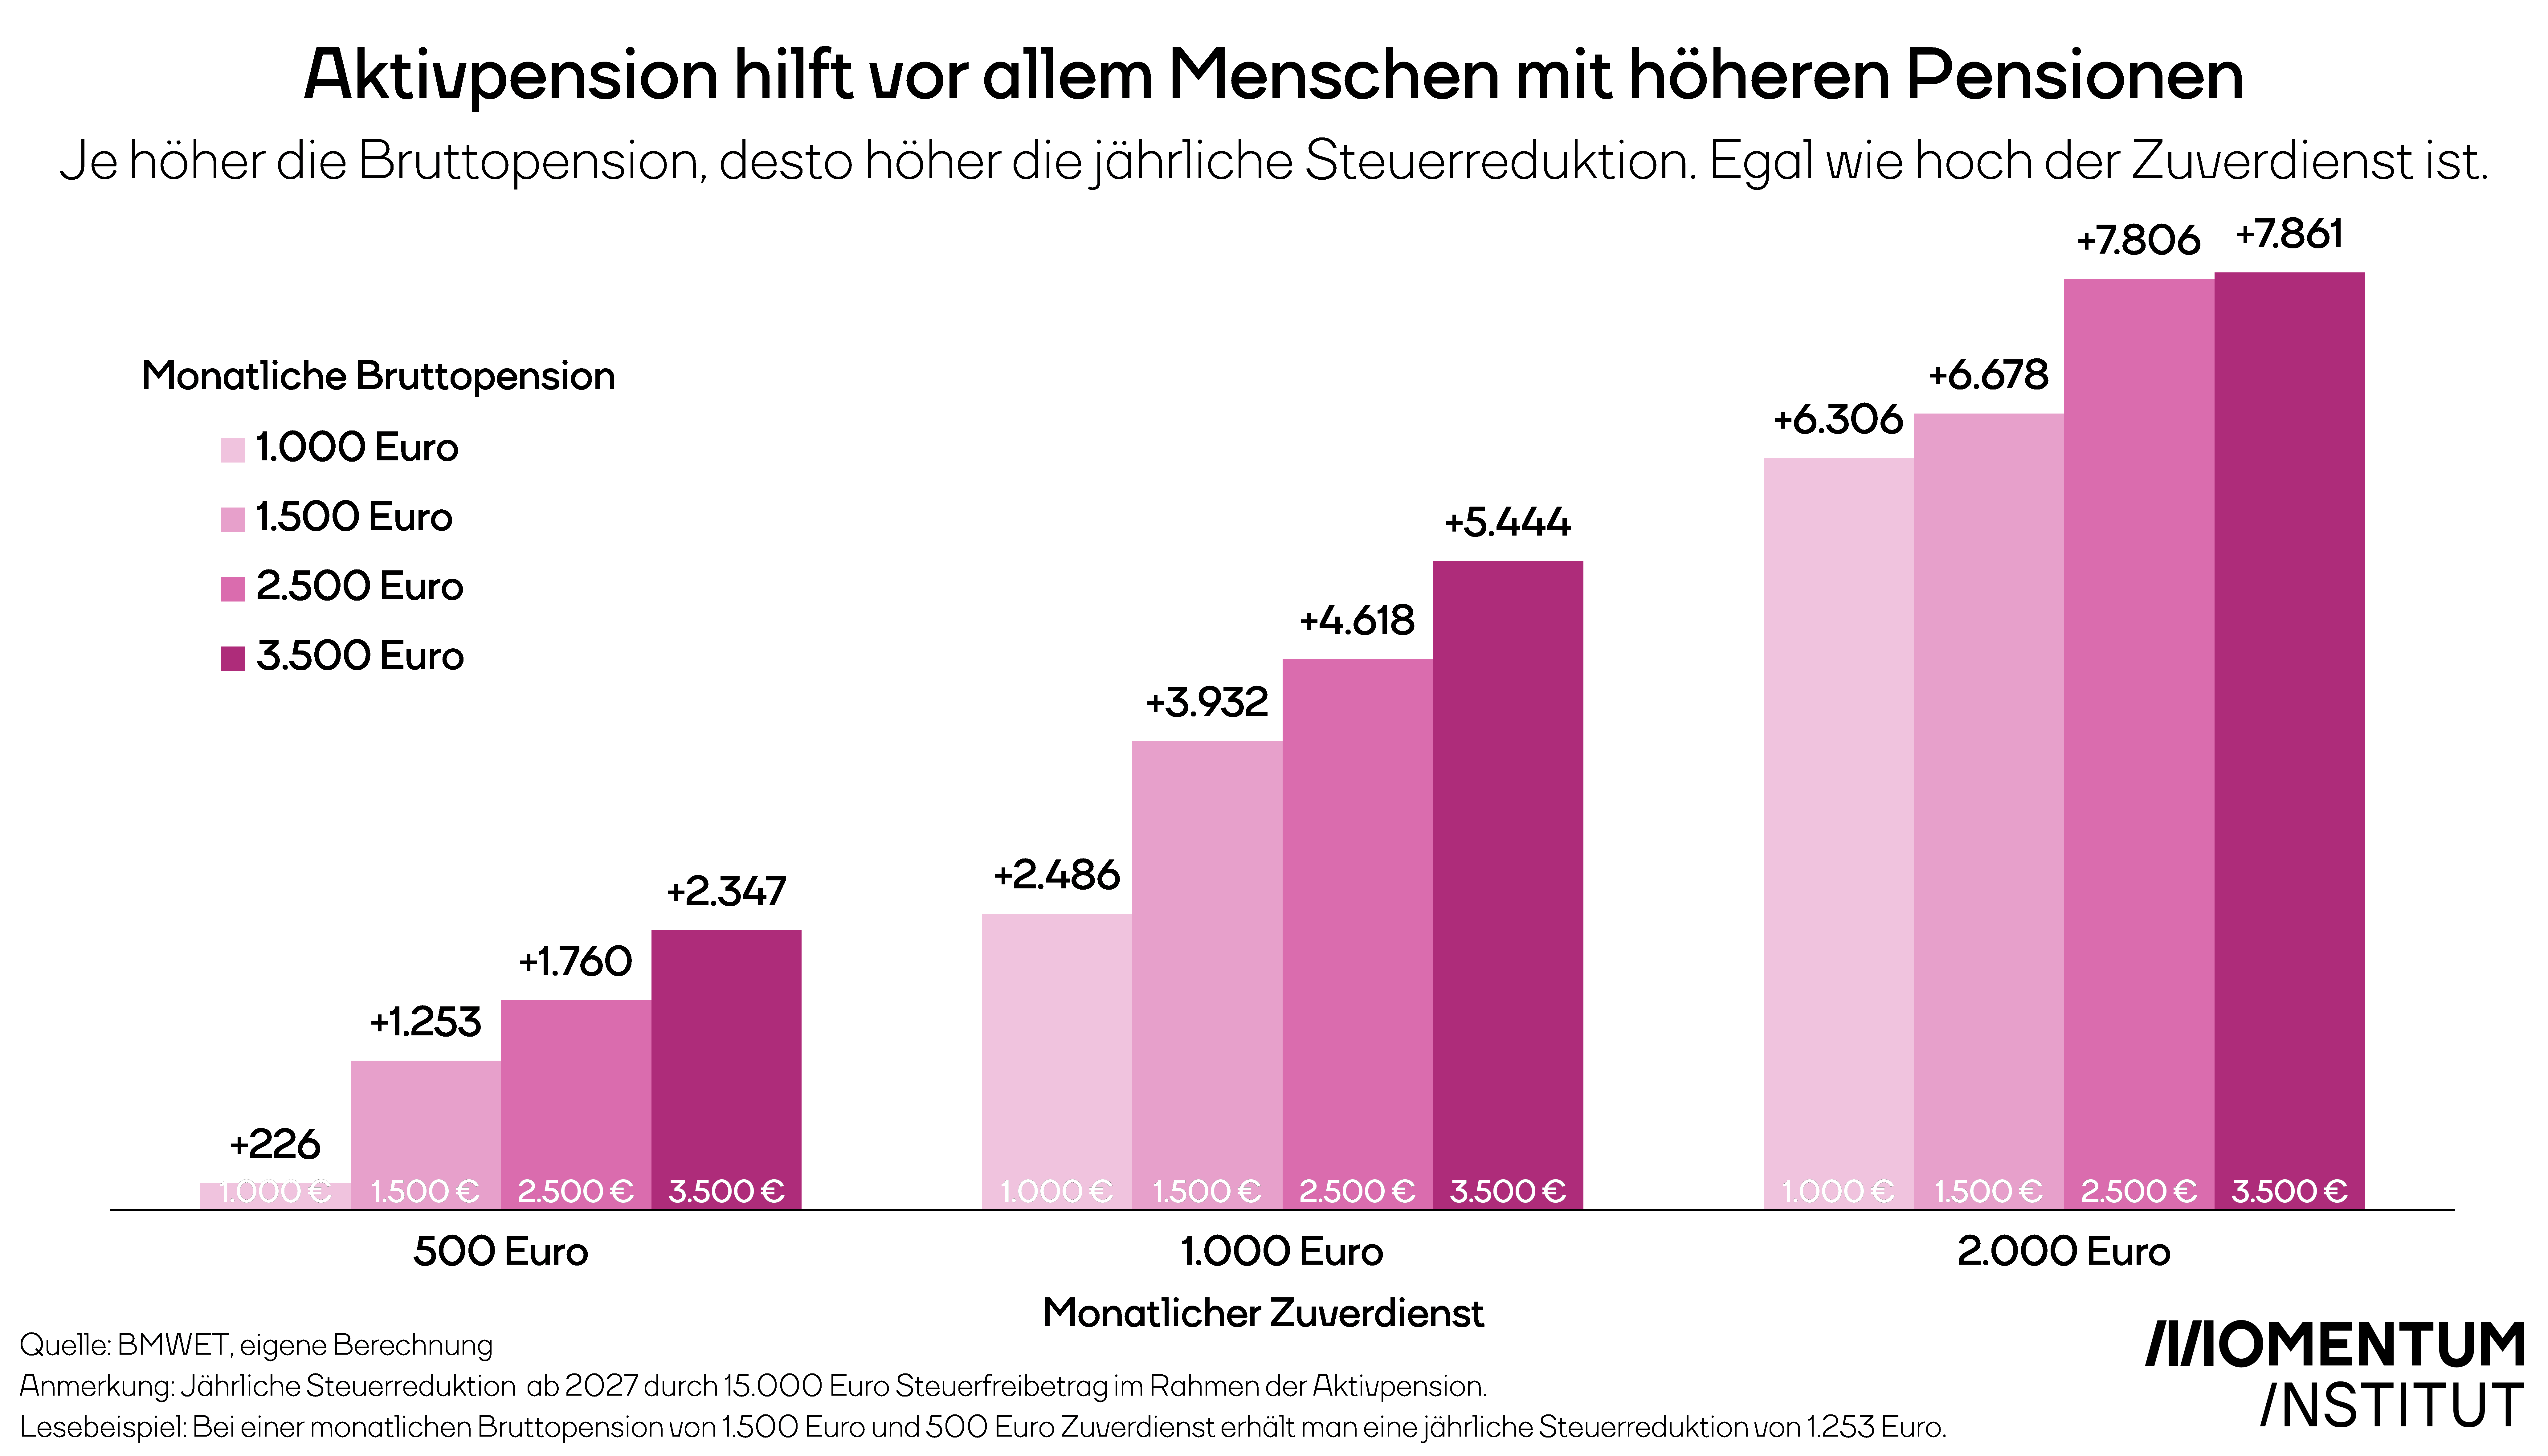
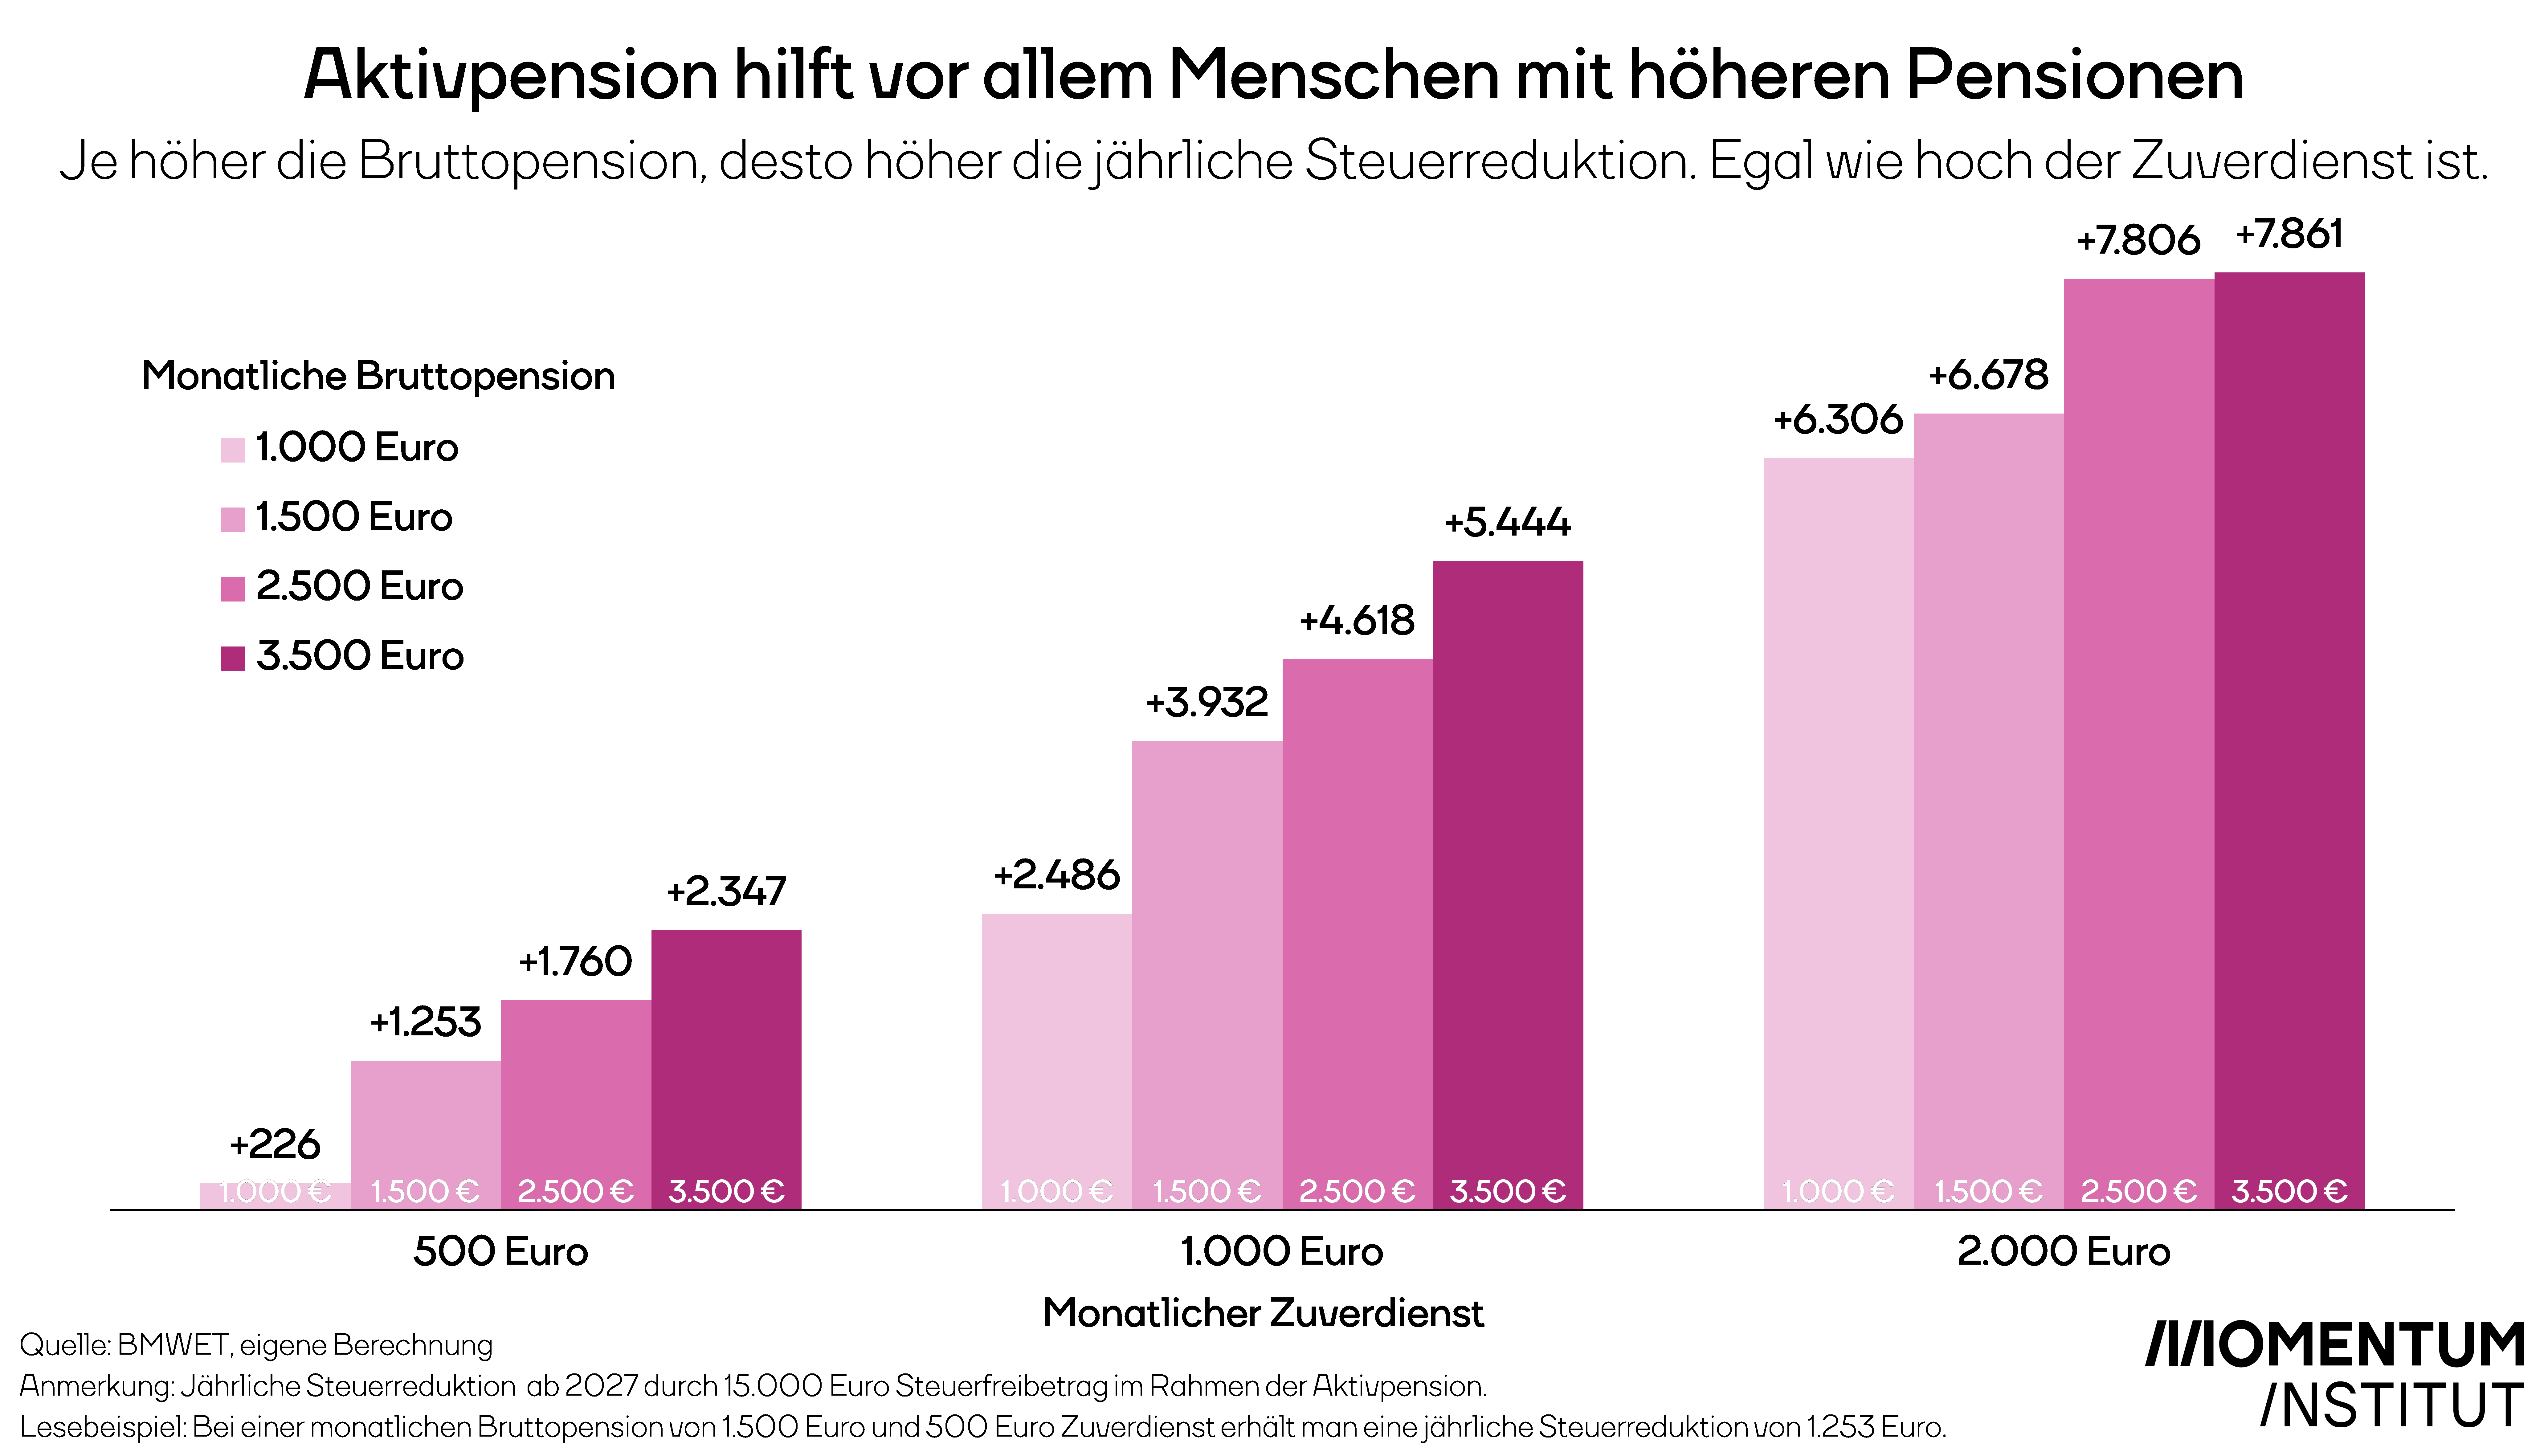
Wer eine Bruttopension von 1.000 Euro bezieht und einen monatlichen Zuverdienst von 500 Euro brutto hat, spart sich im Jahr durch die Steuerreduktion lediglich 226 Euro pro Jahr. Bei 1.500 Euro Pension sind es bereits 1.253 Euro, bei 2.500 Euro 1.760 Euro. Bei einer Bruttopension von 3.500 Euro liegt die Steuerreduktion sogar bei 2.347 Euro pro Jahr.
Bei einem monatlichen Zuverdienst von 2.000 Euro erhöht sich die Steuerreduktion durch den Freibetrag drastisch: Mit einer Bruttopension von 1.000 Euro spart man jährlich 6.306 Euro Steuern. Je höher der Pensionsbezug, desto höher ist auch die jährliche Steuerreduktion. Bei einer Bruttopension von 3.500 Euro beträgt sie bereits 7.861 Euro.
Die Logik dahinter ist einfach: Die Lohnsteuer-Bemessungsgrundlage ergibt sich aus der Summe von Pension plus Zuverdienst abzüglich der Sozialversicherungs-Beiträge. Wer bereits eine höhere Pension hat, zahlt auf den Zuverdienst mehr Lohnsteuer – und profitiert deshalb auch stärker von einer Steuerreduktion. Menschen mit niedrigeren Pensionen zahlen heute schon weniger Steuer auf ihren Zuverdienst. Deshalb fällt die zusätzliche Entlastung für sie deutlich geringer aus. Der Freibetrag entlastet eben nicht jene besonders stark, die finanziell am stärksten unter Druck stehen. Die Aktivpension ist ein teures Paket mit sozialer Schieflage: Je höher die Pension, desto größer der Vorteil. Wer wenig hat, bekommt weniger – wer viel hat, bekommt noch mehr.
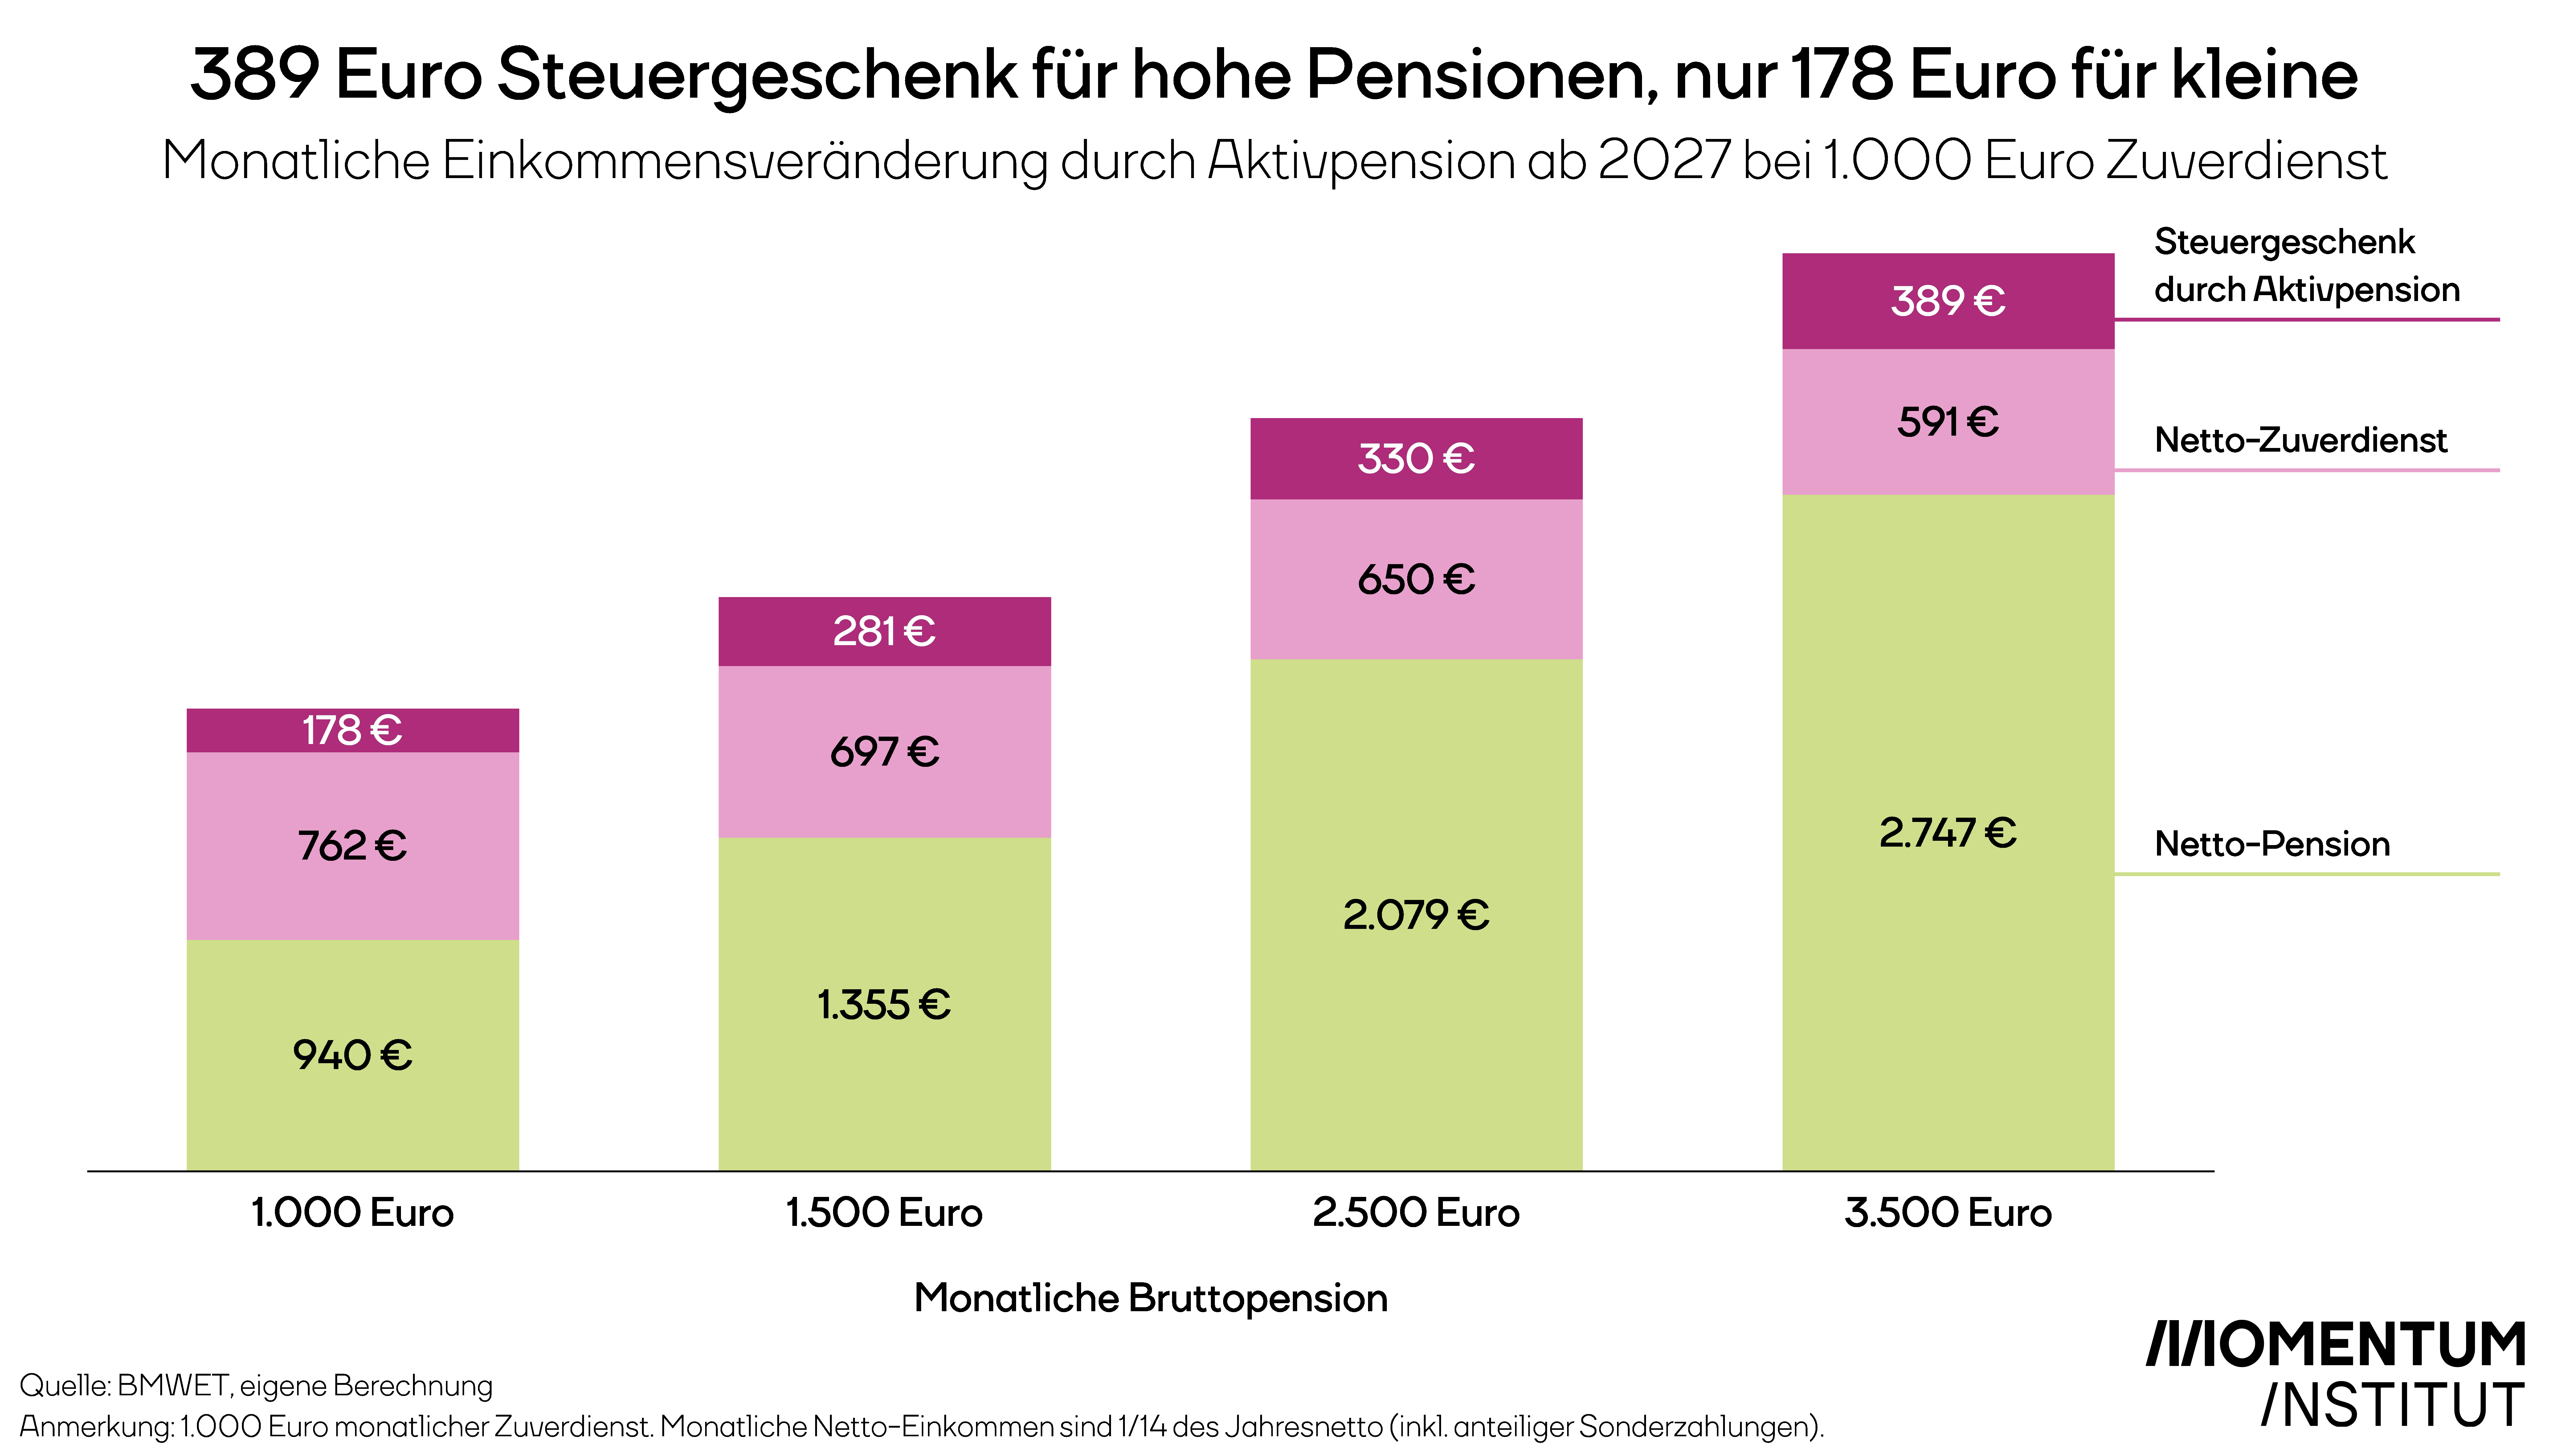
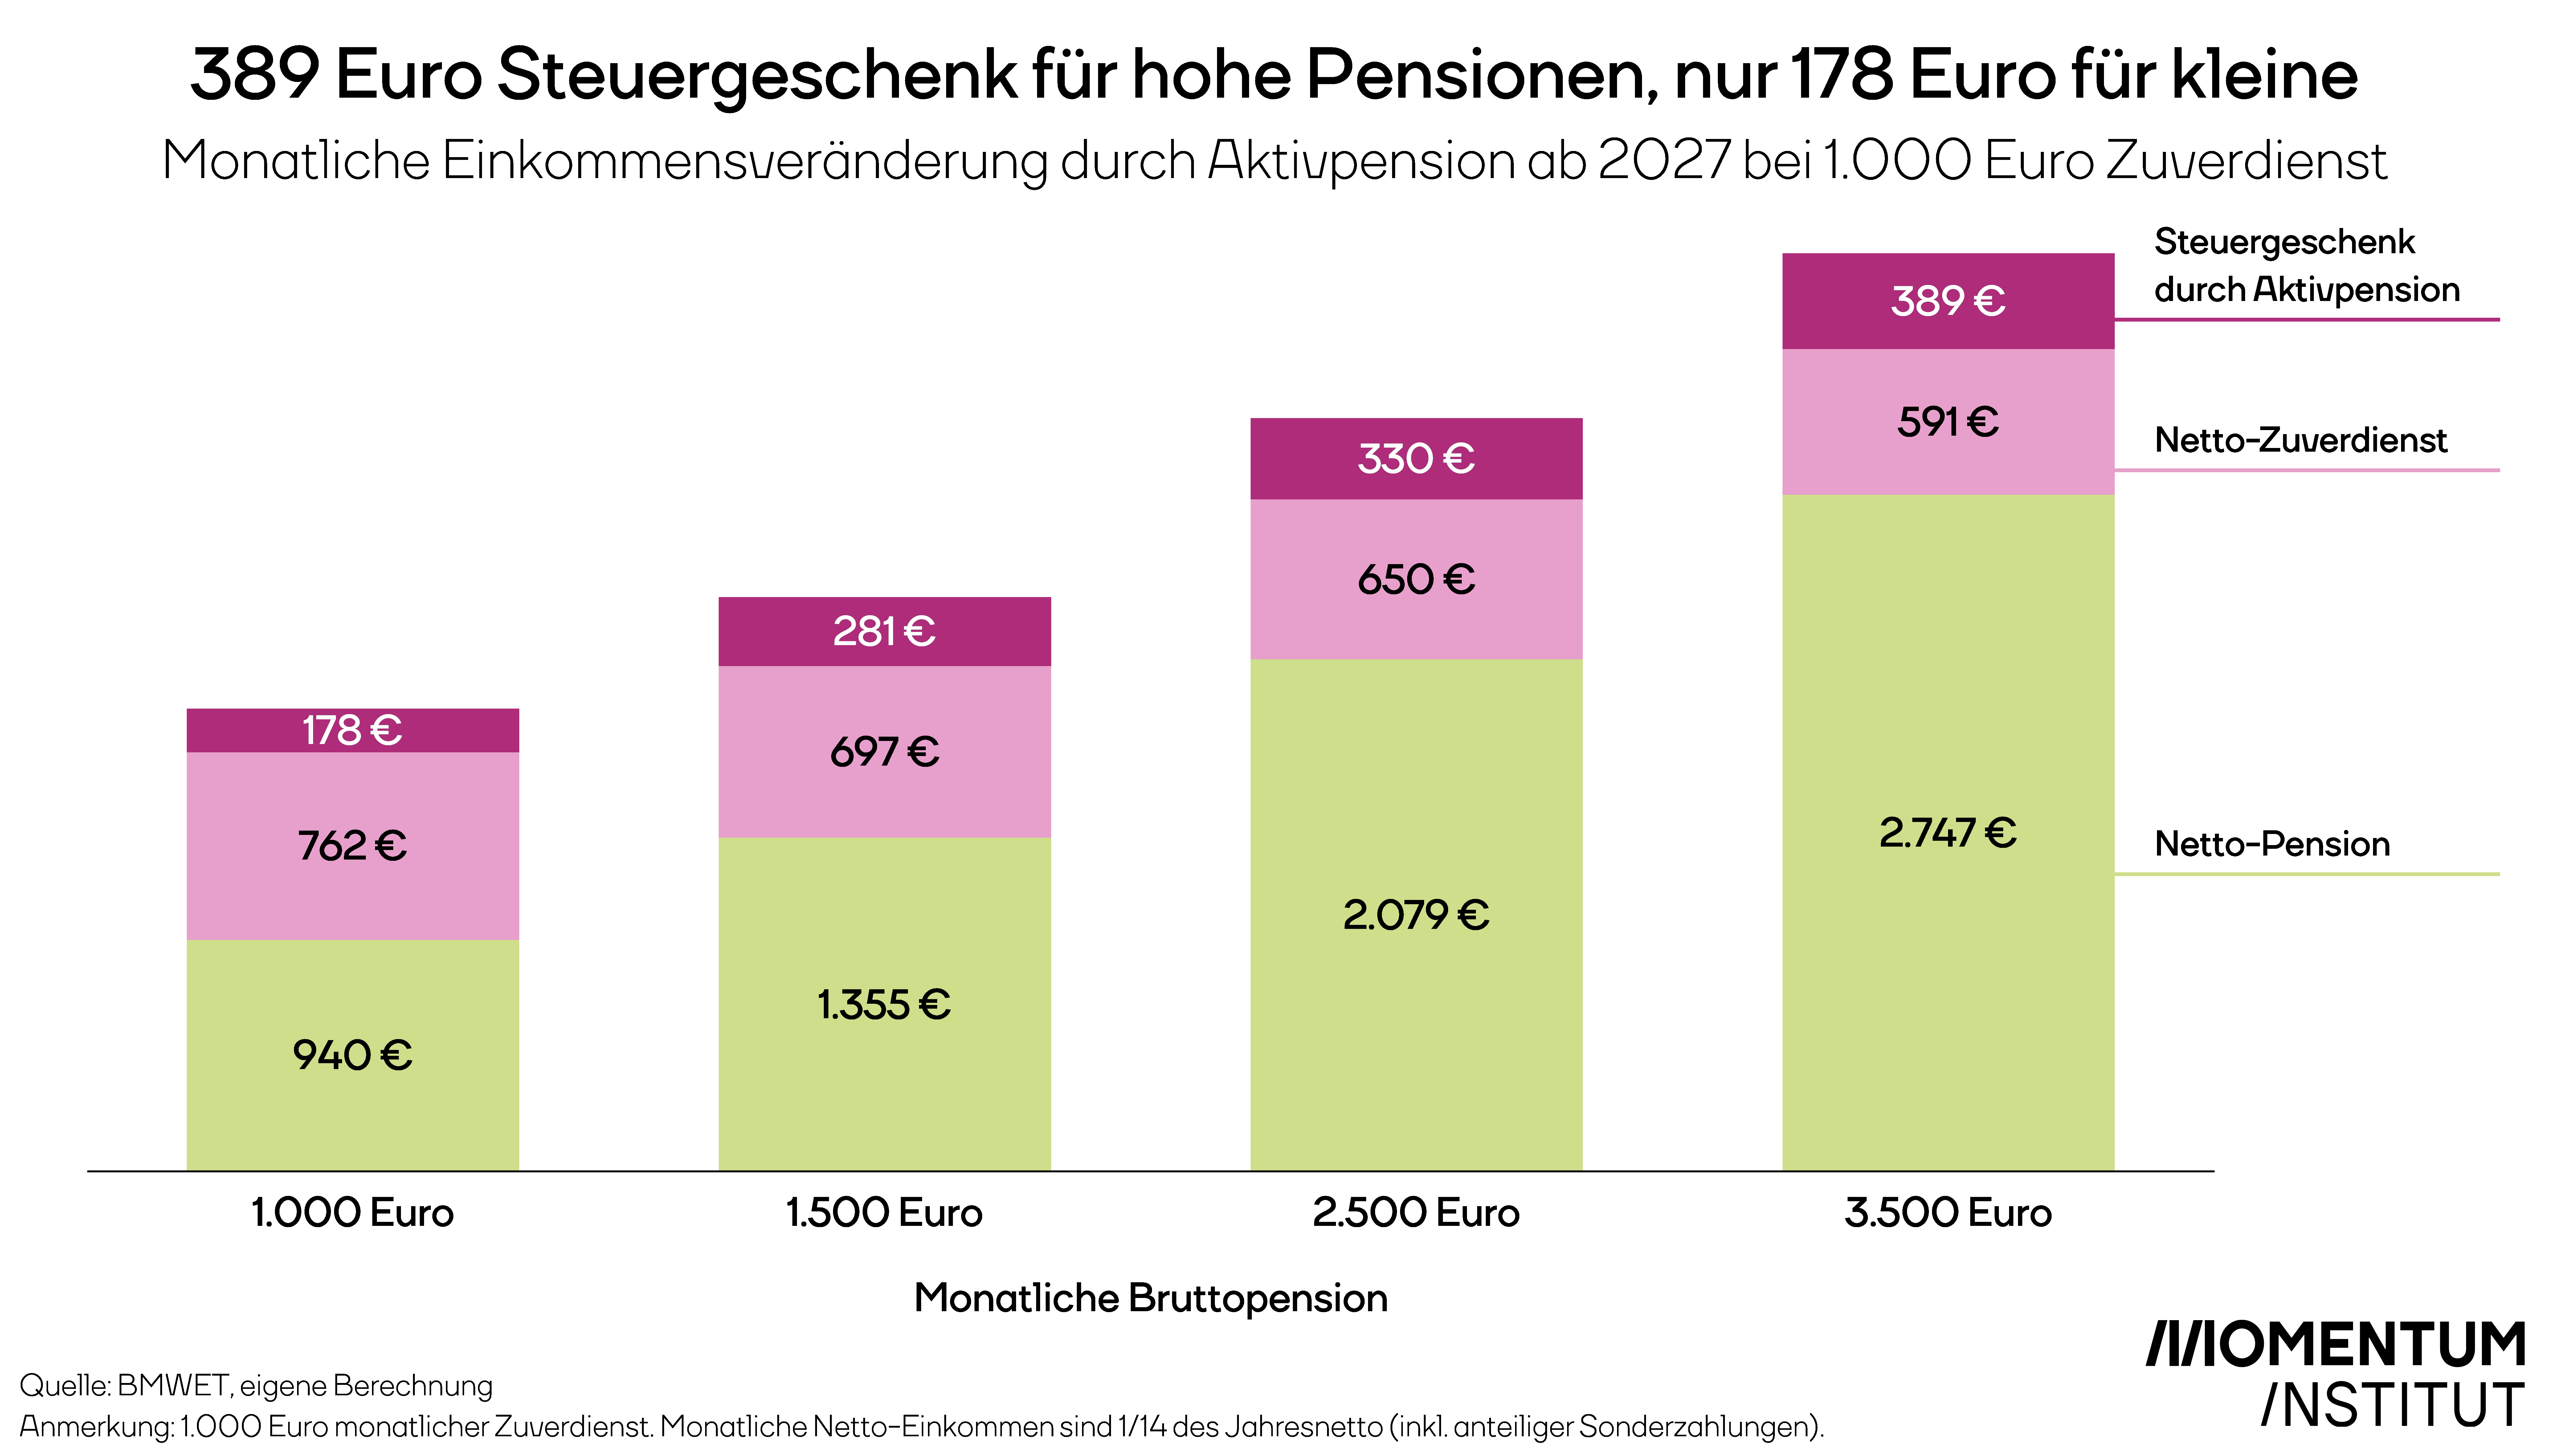
Auch die Analyse davon, wie sich die durchschnittlichen monatlichen Bezüge bei einem Zuverdienst von 1.000 Euro nach der Steuerreduktion entwickeln zeigt, dass die bestbezahlten Pensionierten am stärksten profitieren. Bei einer Bruttopension von 1.000 Euro steigt das monatliche Einkommen um 178 Euro, bei 1.500 Euro um 281 Euro, bei 2.500 Euro um 330 Euro und bei 3.500 Euro bereits um 389 Euro.
Damit droht die Aktivpension vor allem Mitnahmeeffekte zu erzeugen. Schon heute arbeiten einige Menschen auch in der Pension weiter. Genau diese Gruppe erhält nun eine zusätzliche Steuererleichterung, ohne dass dadurch automatisch mehr ältere Menschen in Beschäftigung kommen. Das ist teuer für das Budget, trägt aber voraussichtlich weder wesentlich zur Erhöhung der Beschäftigungsquote Älterer noch zur Senkung der Arbeitslosigkeit bei.
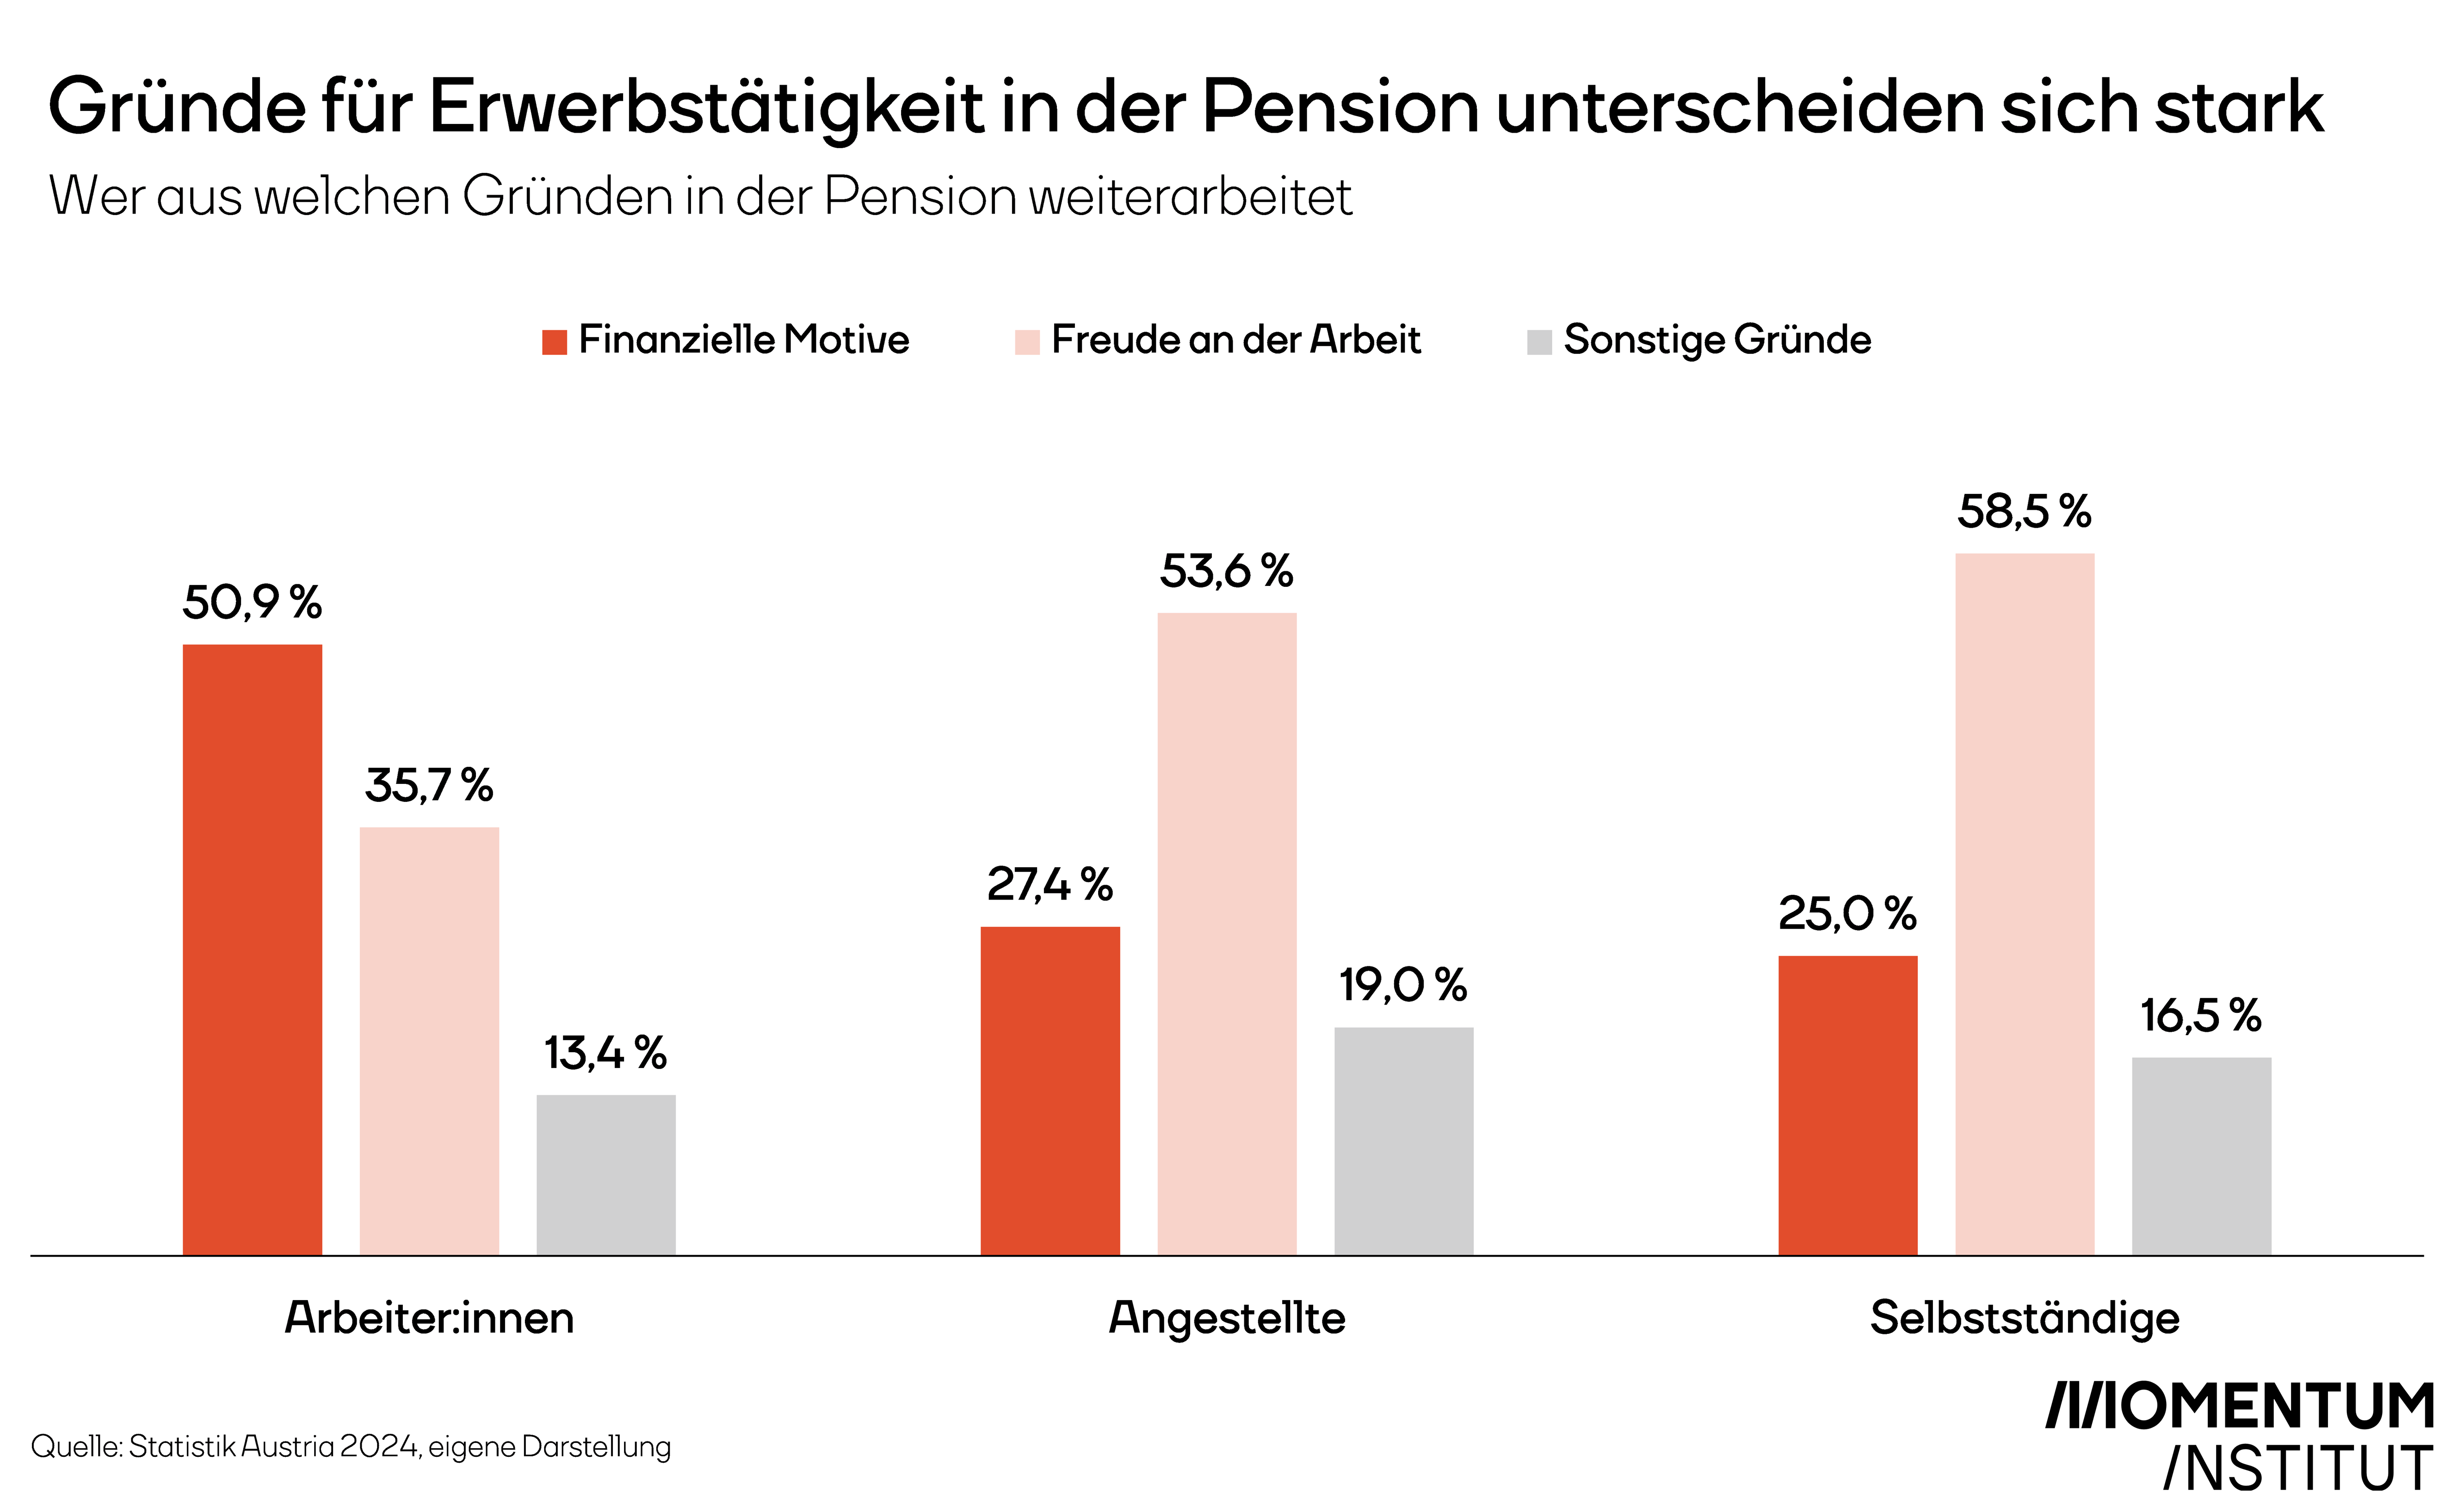
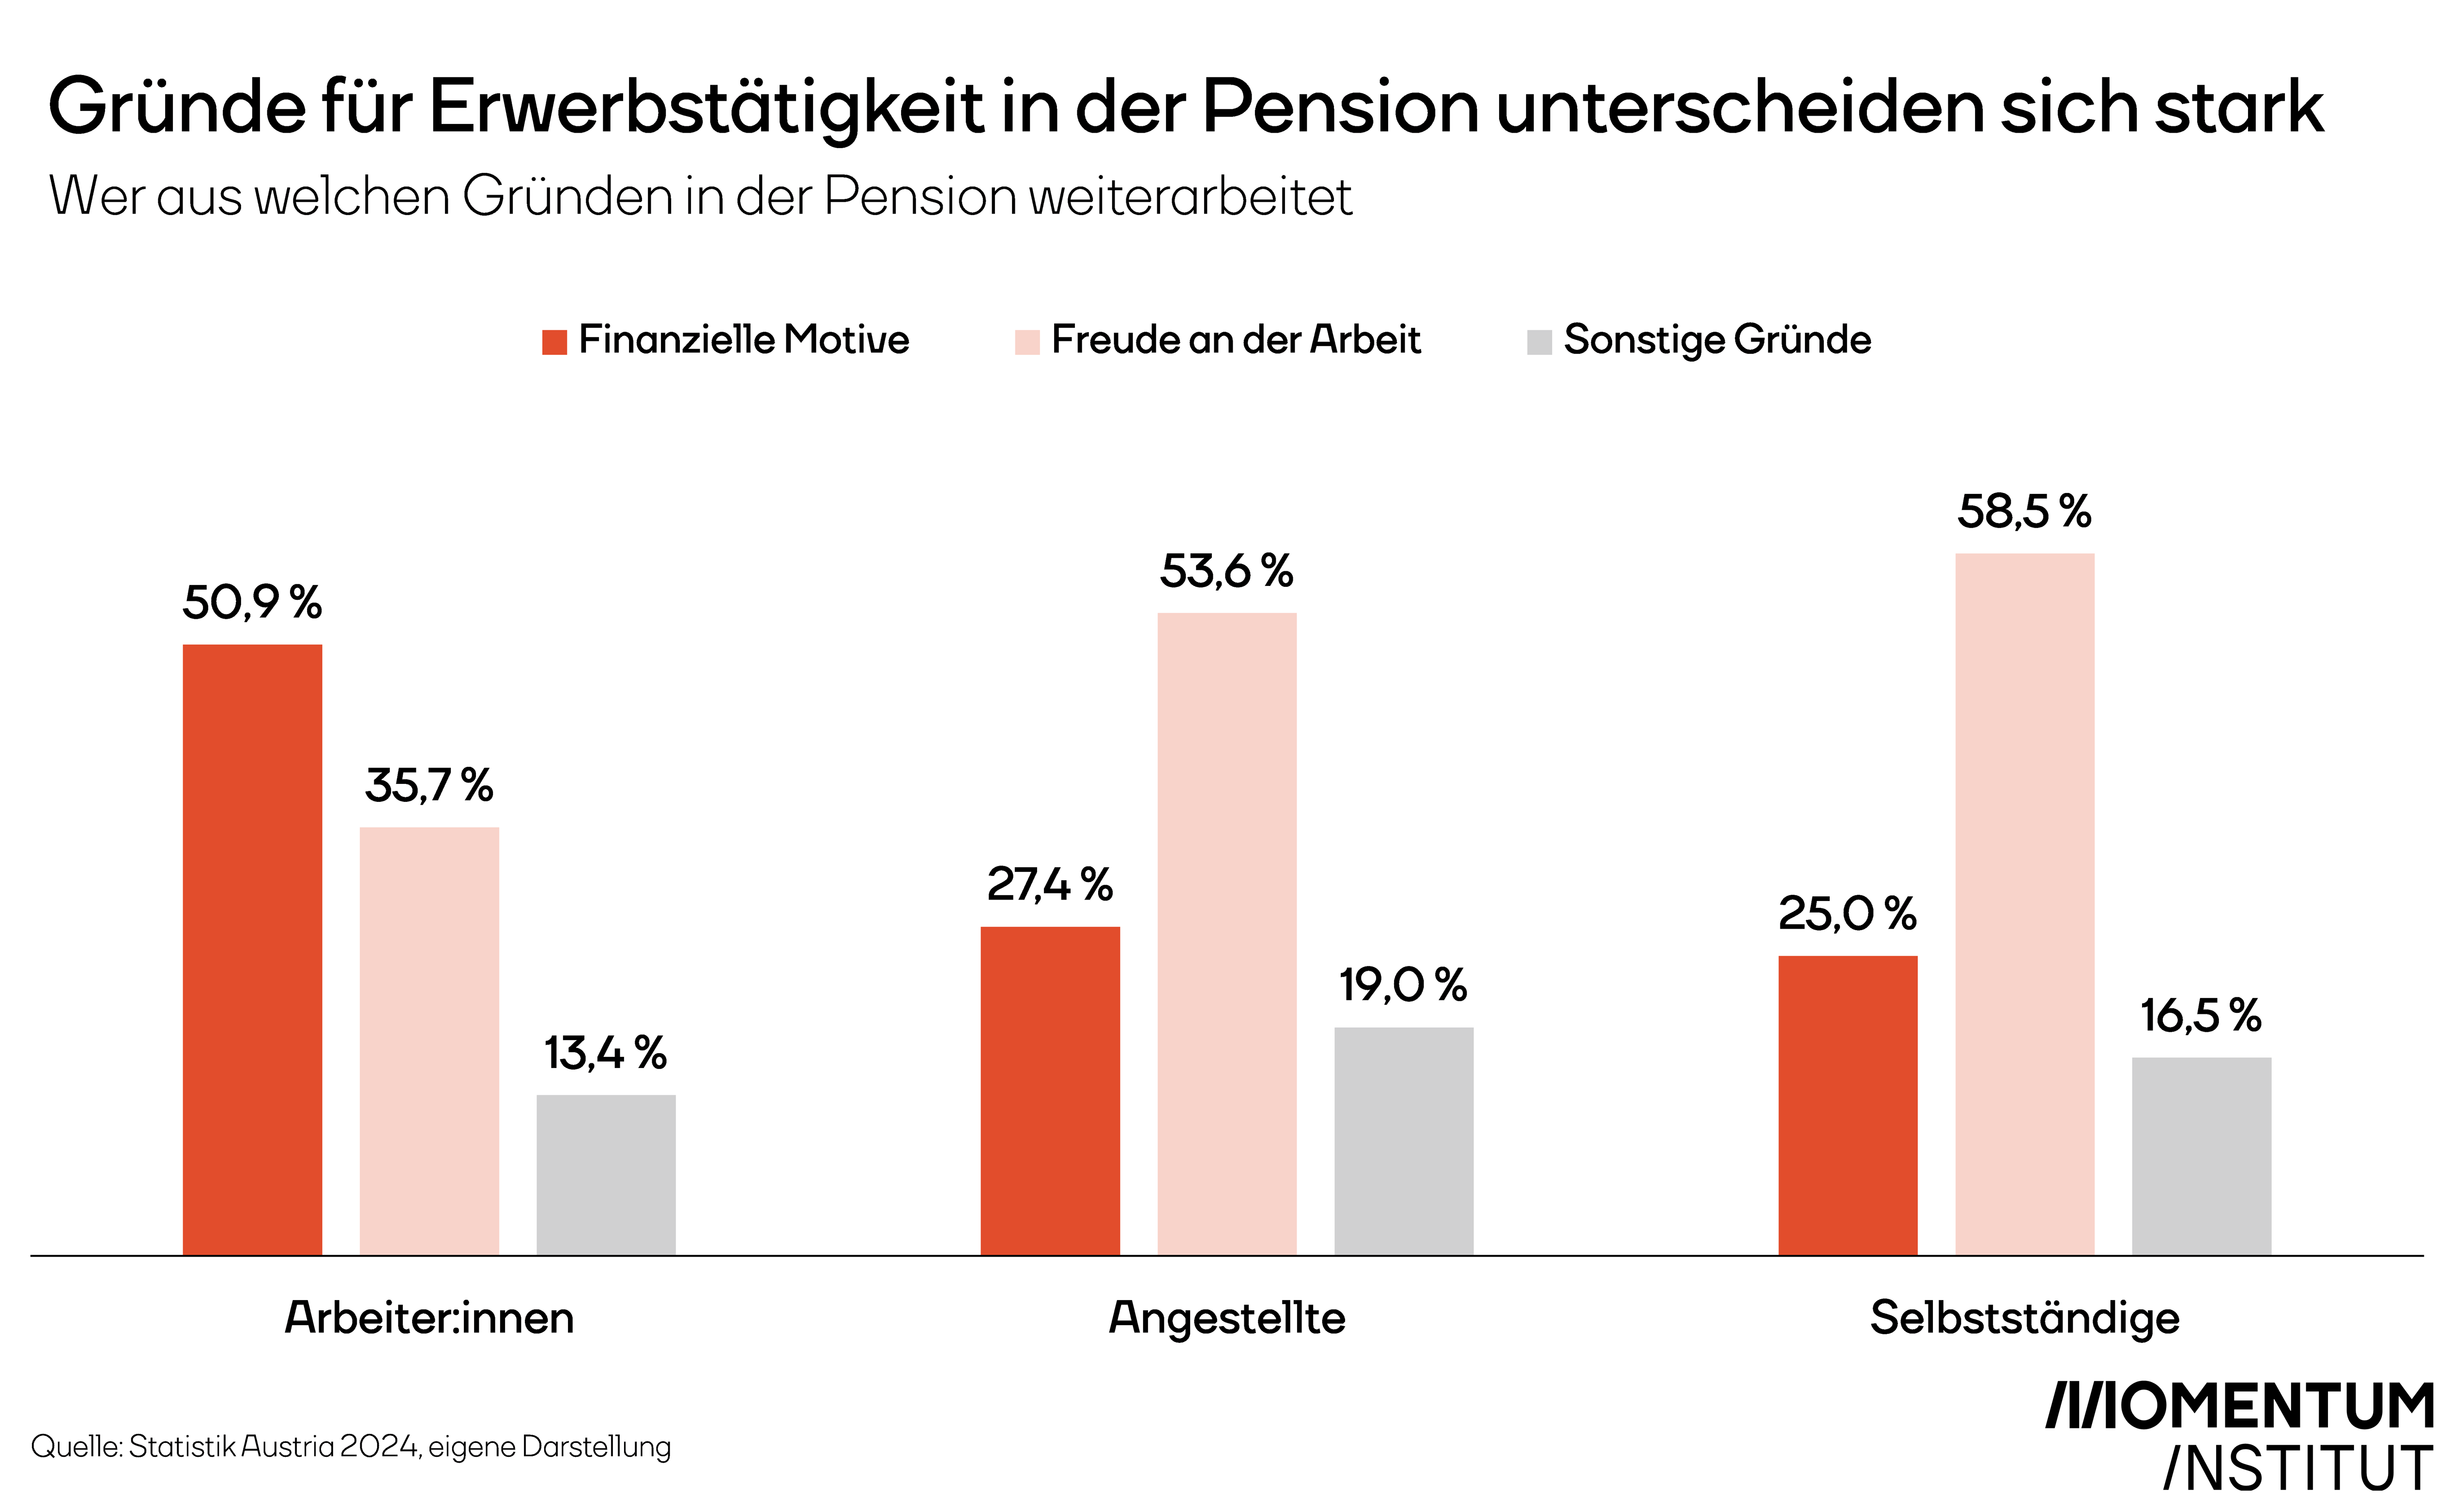
Die teure Maßnahme geht am eigentlichen Problem vorbei, denn es beginnt im Erwerbsleben und nicht erst in der Pension. Menschen arbeiten je nach Stellung im Beruf aus sehr unterschiedlichen Gründen im Alter weiter. Bei Arbeiter:innen nennen 50,9 Prozent vor allem finanzielle Gründe. Nur 35,7 Prozent arbeiten weiter, weil sie Freude an der Arbeit haben. Bei Angestellten überwiegt hingegen bereits die Freude an der Arbeit mit 53,6 Prozent, während 27,4 Prozent finanzielle Gründe nennen. Bei Selbstständigen ist dieses Muster noch deutlicher: 58,5 Prozent arbeiten aus Freude weiter, nur 25 Prozent aus finanziellen Gründen.
Gerade diese Zahlen zeigen die soziale Schlagseite der Maßnahme. Wer aus finanzieller Not länger arbeitet, findet sich besonders häufig unter Arbeiter:innen – also in einer Gruppe, die oft niedrigere Pensionen und höhere körperliche Belastungen im Erwerbsleben hat. Wer hingegen höhere Pensionen und bessere Arbeitsbedingungen hatte, arbeitet häufiger freiwillig weiter und profitiert zugleich stärker von der Steuerreduktion.
Hinzu kommt, dass viele ältere Menschen nicht deshalb nicht länger arbeiten, weil ihnen ein Steuerzuckerl fehlt. Häufig scheitert längere Erwerbstätigkeit an gesundheitlichen Belastungen, an fehlenden Beschäftigungschancen oder daran, dass Menschen kurz vor dem Pensionsantritt ihren Arbeitsplatz verlieren und nicht mehr eingestellt werden. Genau dort liegt der eigentliche politische Handlungsbedarf. Statt hunderte Millionen Euro in eine wenig treffsichere Steuererleichterung zu investieren, empfehlen wir in Beschäftigungsprogramme für ältere Arbeitslose, in Qualifizierung, in gesundheitsgerechte Arbeitsplätze und in gezielte Unterstützung für Menschen zu investieren, die kurz vor der Pension aus dem Arbeitsmarkt gedrängt werden. Das wäre nicht nur sozial gerechter, sondern auch arbeitsmarktpolitisch sinnvoller. Eine Maßnahme, die die Altersarbeitslosigkeit wohl nicht merklich senkt, aber gleichzeitig das Budget belastet, ist keine Lösung. Wir brauchen echte Beschäftigungshilfen, keine pauschalen Steuerreduktionen.